
 PR
審査が甘い・緩いクレジットカードはどれ?通りやすいカードの選び方を解説【2026年最新】
- 審査が甘い・ゆるいとされるクレジットカードおすすめ11選
- 消費者金融系・流通系カードは審査が不安な方でも検討できる
- クレジットカードの審査で見られるのは信用情報・属性情報・他者借入など
- 審査落ちを防ぐには申し込むカードを1枚に絞り、キャッシング枠を0円にするなど
「審査が甘いクレジットカードはあるのか」「自分の属性でも通りやすいカードを選びたい」と考える方は多いです。
クレジットカード評論家の岩田昭男さんは、カードのランクや発行元によってターゲット層が異なるため、審査の通りやすさに違いがあると解説しています。
つまり審査に不安がある場合は、自分の属性や収入状況に合うカードを選ぶことで、審査通過の可能性を高められる可能性があります。
今回は審査が甘い・緩いとされるクレジットカードおすすめ11選をご紹介。
審査落ちを防ぐ方法やどうしても作れない時の代替案もあわせて参考にしてください。
| 審査難易度の目安(※) | カードの系統・種類 | 対象クレジットカード | おすすめの人 |
|---|---|---|---|
|
★☆☆☆☆(独自審査) |
消費者金融系 (現在の返済能力を重視) |
・ACマスターカード ・プロミスVisaカード |
過去の支払い状況など審査に不安がある人 |
|
★★☆☆☆(やや柔軟) |
\編集部おすすめ/ 流通系 |
・PayPayカード ・楽天カード ・イオンカードセレクト |
年収・職業に不安がある人 |
|
★★★☆☆(標準的) |
銀行系・信販系の一般ランク (学生・若年層の獲得に積極的) |
・三井住友カード(NL) ・JCB カード W(※) ・セゾンカードインターナショナル ・Oliveフレキシブルペイ ・セゾンパール・アメリカン・エキスプレス®・カード |
初めてカードを作る人 |
|
★★★★☆(やや高め) |
信販系・プラチナランクのビジネスカード (法人実績ではなく個人与信で審査) |
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード |
ステータスや事業実績も重視したい人 |

ACマスターカード
|

プロミスVisaカード
|

PayPayカード
|

楽天カード
|

イオンカードセレクト
|

三井住友カード(NL)
|

JCBカード W
|

セゾンカードインターナショナル
|

Oliveフレキシブルペイ
|

セゾンパール・アメリカン・エキスプレス(R)・カード
|

セゾンプラチナ・ビジネス・アメリカン・エキスプレス(R)・カード
|
|
| 年会費 |
無料
|
無料
|
永年無料
|
無料
|
無料
|
無料
|
永年無料
|
無料
|
無料
|
初年度 : 無料
次年度 : 1,100円(税込)
|
初年度 : 無料
次年度 : 33,000円(税込)
|
| ポイント還元率 | 0% | 0.5 〜 7% | 1 〜 5% | 1~3% | 0.5 〜 1% | 0.5 〜 7%(※) | 1 〜 10.5% | 0.5% | 0.5 〜 20% | 0.5 〜 2% | 0.5% |
| ETC年会費 | - | 無料 | 550円(税込) | 550円(税込) | 無料 | 無料(※) | 無料 | 無料(※) | 550円(税込) | 無料 | 無料 |
| 発行期間 | 最短即日 | 最短5営業日 | 最短10分(申込み5分・審査5分)で手続き完了 | 7営業日程度 | 即時発行(※) | 最短10秒(※) | ナンバーレスなら最短5分(※) | 最短即日発行~3営業日 | デビットモード:最短3営業日/クレジットモード:最短3営業日 | 3営業日 | 最短3営業日 |
| 付帯 サービス |
|||||||||||
| 電子 マネー |
|
|
- |
|
|
|
|
|
|
|
|
| 国際ブランド |
 |
 |
|
  |
|
|
|
|
|
|
|

月刊誌記者などを経て独立。流通、情報通信、金融分野を中心に活動するが、メインはクレジットカード&デビットカード、電子マネーなど。年に4回ほどクレジット&電子マネーのムックを出版しており、70冊以上を監修。30年間に渡って業界の定点観測をしており、最新情報にも詳しい。とくにSuicaは2001年のサービス・スタート以来の愛好者で、通勤から買い物まで活用している。主な著書としては、「Suica一人勝ちの秘密」(中経出版・現カドカワ)「信用格差社会」(東洋経済新報社)「信用偏差値」(文春新書)「クレジットカード・サバイバル戦争」(ダイヤモンド社)「ドコモが銀行になる日」(PHP)「キャッシュレス覇権戦争」(NHK出版)など。ウェブは「岩田昭男の上級カード道場」、まぐまぐでメルマガを毎月二回発行。早稲田大学第一文学部卒業。同大学院修士課程修了。

2006年11月 卓越した専門性が求められる世界共通水準のFP資格であるCFP認定を受けると同時に、国家資格であるファイナンシャル・プランニング技能士1級を取得。2017年10月 独立。主に個人を相手にお金に関する相談及び提案設計業務を行う。個人向け相談(資産運用・保険診断・税金相談・相続対策・家計診断・ローン住宅購入のアドバイス)、企業向け相談(補助金、助成金の申請アドバイス・各種申請業務代行)の他、資産運用など上記内容にまつわるセミナー講師(企業向け・サークル、団体向け)を行う傍ら、執筆・監修業も手掛ける。
- 審査が甘い・緩いクレジットカードはある?
-
審査が甘い・緩いクレジットカードおすすめ11選
- ACマスターカード|消費者金融系で審査が不安な方向け
- プロミスVisaカード|返済でもポイントが貯まる消費者金融系
- セゾンカードインターナショナル|18歳以上(高校生を除く)から申し込み◎
- 楽天カード|フリーターや主婦からも人気!初めての1枚に◎
- Oliveフレキシブルペイ|新サービスで会員募集に積極的
- イオンカードセレクト|主婦・年金受給者・学生の審査通過実績も多い流通系
- PayPayカード|最短2分で審査完了!専業主婦・学生もOK
- 三井住友カード(NL)|学生・主婦は親や配偶者の収入をもとに審査◎高還元
- JCB カード W|18〜39歳限定で若年層を優遇するポイント特化カード
- セゾンパール・アメリカン・エキスプレス®・カード|個人事業主におすすめ
- セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード|独立直後も申込可
- 審査が甘い・緩いクレジットカードの選び方
- 審査が甘い・緩いクレジットカードのデメリット・注意点
- クレジットカードの審査でチェックされる項目と通りやすい人の特徴
- クレジットカードの審査に落ちる原因と通過するための対策
- クレジットカードの審査に通らない時に検討できる代替手段4選
- 審査が甘い・緩いとされるクレジットカードに関するよくある質問
- 審査が甘い・緩いとされるクレジットカードのまとめ
審査が甘い・緩いクレジットカードはある?
「審査が甘い・緩い」と断言できるクレジットカードや、必ず審査に通るクレジットカードはありません。
一般社団法人日本クレジット協会が説明しているように、クレジットカード会社が申込者の支払能力や信用情報などを確認したうえで、カードの発行可否を判断するためです。
さらに、実際の審査基準はカード会社ごとに異なり、年収や勤務状況、信用情報など申込者の状況によって審査結果も変わります。そのため、特定のカードを「誰でも通りやすい」と判断することはできません。
一方で、カードによって申込条件や対象者は異なります。 学生やパート・アルバイトでも申し込めるカードもあれば、安定した継続収入を申込条件としているカードもあります。
そのため、審査に不安がある人は、申込条件が自分の属性に合っているカードを選ぶことが重要です。
次章では、申し込み条件や特徴をもとに、審査に不安がある人が検討しやすいクレジットカードを紹介します。
専門家からのコメント

クレジットカードの発行には、クレジットカード会社による所定の審査に通る必要があります。しかし、各クレジットカード会社の具体的な審査内容・審査基準については、公開されていません。
つまり、年収などは審査の判断材料にはなりますが、「年収○円以上なら絶対に審査に通る」というようなボーダーラインが明示されているわけではないのです。
審査に通るためにと個人情報を偽ると、信用を損ないます。申込みの際に虚偽の申告をすることは避け、ミスのないように申請しましょう
審査が甘い・緩いクレジットカードおすすめ11選

クレジットカード評論家・岩田昭男さんの見解も踏まえ、審査が甘い・緩いとされるクレジットカードを11枚ご紹介します。
ただし、本記事の審査難易度は、実際の審査通過率を示すものではありません。
クレジットカード評論家・岩田昭男さんの見解、各カードの公式な申込条件、発行会社の系統、対象ユーザーなどをもとに、編集部が比較の目安として整理しています。
- ACマスターカード:消費者金融系で20~72歳の安定した収入・返済能力がある人が申し込める
- プロミスVisaカード:返済でもポイントが貯まる消費者金融
- セゾンカードインターナショナル:18歳以上(高校生を除く)から申し込み◎
- PayPayカード:18歳以上の本人または配偶者に安定した継続収入がある人が対象
- イオンカードセレクト:18歳以上なら専業主婦・年金受給者・学生でも申し込み◎
- 楽天カード:18歳以上なら学生・主婦・パート・アルバイトも申込可能
- 三井住友カード(NL):18歳以上が対象で、安定収入は申込条件として明記されていない
- JCB カード W:18~39歳限定で本人または配偶者に安定継続収入がある人、学生が対象
- Oliveフレキシブルペイ:クレジットモードは満18歳以上が対象
- セゾンパール・アメリカン・エキスプレス®・カード:個人事業主におすすめ
- セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード:独立直後も申し込み可
|
ACマスターカード
|
プロミスVisaカード
|
セゾンカードインターナショナル
|
PayPayカード
|
イオンカードセレクト
|
楽天カード
|
三井住友カード(NL)
|
JCBカード W
|
Oliveフレキシブルペイ
|
セゾンパール・アメリカン・エキスプレス(R)・カード
|
セゾンプラチナ・ビジネス・アメリカン・エキスプレス(R)・カード
|
|
| 年会費 |
無料
|
無料
|
無料
|
永年無料
|
無料
|
無料
|
無料
|
永年無料
|
無料
|
初年度 : 無料
次年度 : 1,100円(税込)
|
初年度 : 無料
次年度 : 33,000円(税込)
|
| ポイント還元率 | 0% | 0.5 〜 7% | 0.5% | 1 〜 5% | 0.5 〜 1% | 1~3% | 0.5 〜 7%(※) | 1 〜 10.5% | 0.5 〜 20% | 0.5 〜 2% | 0.5% |
| ETC年会費 | - | 無料 | 無料(※) | 550円(税込) | 無料 | 550円(税込) | 無料(※) | 無料 | 550円(税込) | 無料 | 無料 |
| 発行期間 | 最短即日 | 最短5営業日 | 最短即日発行~3営業日 | 最短10分(申込み5分・審査5分)で手続き完了 | 即時発行(※) | 7営業日程度 | 最短10秒(※) | ナンバーレスなら最短5分(※) | デビットモード:最短3営業日/クレジットモード:最短3営業日 | 3営業日 | 最短3営業日 |
| 付帯 サービス |
|||||||||||
| 電子 マネー |
|
|
|
- |
|
|
|
|
|
|
|
| 国際ブランド |
|
|
|
|
|
|
|
|
|
|
|
「審査の通りやすさを重視しつつ、今日中にカードを発行したい」という方は、以下で条件に合うカードを厳選していますので、あわせてご確認ください。
>>審査が甘い即日発行クレジットカード11選【デジタル・店頭受け取り】
ACマスターカード|消費者金融系で審査が不安な方向け
- 総合評価
- 口コミ件数 : 9件
- Mastercard®のクレジット機能がついても、もちろん年会費無料!
- 最短即日カード発行可能!
- 毎月の利用金額から0.25%のキャッシュバックが自動で適用!
- 他社のクレジットカード審査に落ちてしまった
- 過去の履歴よりも現在の収入を評価してほしい
- 今日中にクレジットカードを手に入れたい
【申し込み条件】
20歳〜72歳で安定した収入と返済能力がある方
ACマスターカードは、20~72歳で安定した収入と返済能力がある人を申込対象とする消費者金融系カードです。
過去の利用実績(クレヒス)よりも現在の収入状況をベースにした独自の審査基準を設けているため、他社審査で落ちてしまった方や、審査に対して強い不安を感じている方にとって、発行の可能性を探りやすい1枚です。
機能面では、複雑なポイント交換が不要な「0.25%自動キャッシュバック」を採用。
さらに、Web申し込み後に自動契約機「むじんくん」を利用すれば、その場でリアルカードを即日発行できるため、郵送を待たずに今すぐカードを手にしたい方でも安心。
「ポイント還元率よりも、まずは審査を通過して今日から使えるカードが欲しい」という方の期待に応えてくれる頼れる存在です。
出典:【アコム公式FAQ】申し込みの年齢制限はありますか?|カードローン・キャッシングならアコム
このカードを選んだ一番の理由は、すぐに発行できるという点とフリーターでも収入があれば申込みができるという点です。
主要な駅の近くには必ずといっていいほどATMがあり、とても利便性が高い点も選んだ大きな理由の一つです。
また、公式サイトでは、審査に不安な方に向けた「3秒診断」が設けられています。
年齢、年収、他社の借入れ金額を入力するだけで、審査に通過する可能性を簡単に確認できます。この診断は信用情報に記録されないため、気軽に試せる点もうれしいポイントです。
過去の延滞によるブラックリスト入りが不安な方や、消費者金融系カードの審査基準についてより深く知りたい方は、以下をあわせてご確認ください。
>>ブラックでも作れるクレジットカードはある?必ず審査に通るカードの真相と代替案【超ブラック必見】
プロミスVisaカード|返済でもポイントが貯まる消費者金融系
- 総合評価
- 口コミ件数 : 件
- 年会費永年無料
- お買い物でポイントが貯まる
- ナンバーレスで安心安全
- 消費者金融系カードでもポイントをお得に貯めたい
- 対象のコンビニや飲食店をよく利用する
【申し込み条件】
18歳~74歳のご本人に安定した収入のある方
プロミスVisaカードは、消費者金融のプロミスと三井住友カードが提携して発行する消費者金融系カードです。
最大の強みは、消費者金融系カードとしては珍しくキャッシング返済でもポイントが貯まる点。
セブン-イレブンやガストといった対象のコンビニや飲食店でのスマホのタッチ決済やモバイルオーダーで還元率が7.0%にアップする特典も備えており、審査の柔軟さを重視しながらも、銀行系カードと同等の高い還元率を享受できます。
審査においては、過去の履歴よりも「現在の返済能力」を重視するプロミスの基準が適用されるため、「銀行系カードの審査には自信がないけれど、ポイントもお得に貯めたい」という方に最適です。
また、審査では原則として勤務先への電話連絡による在籍確認を行わないことを公式サイトで明言しています(※)。
職場にカードの申し込みを知られたくない方や、派遣先で電話が繋がりにくいフリーランスの方にとって、このプライバシーへの配慮は、審査の柔軟さと並ぶ最大の安心材料となるはずです。
出典:消費者金融のプロミス【公式】カードローン・キャッシング|【消費者金融のプロミス公式サイト】
クレジットカードの在籍確認の仕組みやカード会社ごとの傾向はこちらで詳しく解説しています。
セゾンカードインターナショナル|18歳以上(高校生を除く)から申し込み◎
- 総合評価
- 口コミ件数 : 14件
- 入会金・年会費永久無料
- ポイントは有効期限なしで、永久不滅!
- 最短5分で!デジタル発行も
- ポイントの有効期限を気にせずコツコツ貯めたい
- カードを即日発行・受け取りしたい
【申し込み条件】
18歳以上の連絡可能な方
セゾンカードインターナショナルは、申し込み条件に収入に関する具体的な制限がなく、「18歳以上(高校生を除く)で、ご連絡が可能な方」と審査の間口が広く開かれている点にあります。
かつて西武グループの流通系カードとして誕生した歴史があり、現在も専業主婦や学生、フリーランスの方を積極的に受け入れているのが最大の特徴です。
利便性も圧倒的で、最短5分で発行されるデジタルカードを選べば、その日のうちにオンラインショッピングやタッチ決済が利用可能。
ららぽーとなどの店頭カウンターでリアルカードの最短即日発行も可能です。
さらに、ポイントに有効期限がない「永久不滅ポイント」は、月々の公共料金や食費の支払いでコツコツ貯めたい方に最適。
「まずは1枚、長く使えるメインカードを作りたい」と考えるなら、スペックのバランスが取れたこの1枚を選べば間違いありません。
楽天カード|フリーターや主婦からも人気!初めての1枚に◎
- 総合評価
- 口コミ件数 : 108件
- 年会費永年無料
- 新規入会&利用でポイントがもらえる
- 安心のセキュリティ
- 楽天市場や楽天ペイをよく利用する
- 年会費無料でポイント還元率が高いカードを探している
【申し込み条件】
18歳以上の方
楽天カードは、日本で最も普及しているクレジットカードの一つであり、比較的作りやすいカードとされる流通系の代表格です。
申し込み資格は18歳以上(高校生を除く)とされており、公式サイトでも「配偶者に収入があれば本人に収入がなくても申込可能」と明記されています。
これは、楽天市場や楽天ペイといった「楽天経済圏」の利用者を増やすことを重視しているためで、この申し込みの間口の広さが審査に不安を感じる層から絶大な支持を得ている理由です。
実際に当サイトにも、専業主婦やフリーターの方から「無事に発行できた」という口コミが圧倒的な数で寄せられています。
新規入会キャンペーンを常時開催している点も、カード発行に積極的な姿勢の表れといえるでしょう。
日常の買い物で1.0%以上の高いポイント還元を受けられるため、審査の通りやすさとお得さの両面で、まず検討すべき1枚です。
出典:高校生でも作れる!クレジットカードや代わりに持てるカードも紹介|みんなでつくる!暮らしのマネーメディア みんなのマネ活
Oliveフレキシブルペイ|新サービスで会員募集に積極的
- 総合評価
- 口コミ件数 : 件
- 年会費無料!(※永年無料は一般ランクのみ)
- 銀行口座、クレジット、保険・証券まで1つのアプリで管理可能!
- ナンバーレスデザインで安心!
- 三井住友銀行の口座を持っている、または開設予定の方
- クレジット審査に落ちた場合でもデビット機能を使いたい方
- 対象のコンビニや飲食店でお得にポイントを貯めたい方
Oliveフレキシブルペイは、三井住友銀行と三井住友カードが連携した、キャッシュレス時代の「オールインワン」カードです。
信頼性の高い銀行系カードに分類されますが、高校生を除く18歳以上であれば、安定した継続収入がなくても世帯年収をもとに申し込みが可能です。
また、SMBCグループが現在、新規ユーザーの獲得に注力している1枚でもあるため、銀行系カードを狙う方にとっては検討しやすいタイミングといえます。
最大の特徴は、クレジット・デビット・ポイント払いの3機能をアプリ一つで切り替えられる点。
万が一クレジットモードの審査に時間がかかったり、見送られたりした場合でも、審査不要のデビットモードで即座にキャッシュレス決済をスタートできる安心感があります。
対象のコンビニや飲食店でのスマホタッチ決済またはモバイルオーダーで8.0%ポイント還元、さらには最大20%まで跳ね上がる強力なポイント還元プログラムも備えており、信頼性とお得度を両立したい方のメインカード候補としておすすめです。
イオンカードセレクト|主婦・年金受給者・学生の審査通過実績も多い流通系
- 総合評価
- 口コミ件数 : 21件
- イオングループの対象店舗なら、WAON POINTがいつでも基本の2倍!
- 毎月20・30日の「お客さま感謝デー」は お買い物代金が5%OFF
- イオンシネマで映画鑑賞割引
- イオンやマックスバリュなどで日常的に買い物をする方
- キャッシュカードとクレジットカードを1枚にまとめたい
- 映画をお得に楽しみたい
【申し込み条件】
18歳以上の方
高校生は卒業年度の1月1日以降であれば申し込み可能
イオンカードセレクトは、イオンを利用する層をターゲットにした典型的な流通系カードです。
申し込み対象は18歳以上(高校生を除く)と幅広く、当サイトに寄せられた口コミでは、収入のない専業主婦や年金受給者、年収200万円以下の派遣社員の方からも「審査に通過した」というリアルな声が多数届いています。
これは、イオン銀行の口座開設とセットで申し込む仕組みにより、過去の経歴だけでなく「自社の生活圏(経済圏)を日常的に利用してくれるか」が重視されているためと考えられます。
そのため、比較的作りやすいカードとして、属性を問わず幅広い層に支持される1枚です。
イオン系列店でのポイント2倍や毎月20・30日の5%OFFなど、家計に直結する特典が豊富で、審査のハードルの低さと日々の節約を両立させたい方にとって、極めて現実的な1枚と言えるでしょう。
PayPayカード|最短2分で審査完了!専業主婦・学生もOK
- 総合評価
- 口コミ件数 : 件
- 利用金額200円(税込)ごとに最大1.5%のポイント付与
- Yahoo!ショッピングなら5%付与
- 年会費永年無料
- 日常的にPayPayで決済をしている
- ソフトバンクやY!mobile、Yahoo!ショッピングを利用する
【申し込み条件】
日本国内在住の満18歳以上の方
ご本人様または配偶者に安定した継続収入がある方
本人認証が可能な携帯電話をお持ちの方
PayPayカードは、審査が柔軟とされる流通系に分類され、新規会員の獲得に非常に積極的なカードの一つです。
申し込み条件も「18歳以上(高校生を除く)で安定した収入があること」と幅広く、本人に収入のない専業主婦や学生の方でも、世帯年収をもとに申し込めるのが大きな特徴です。
また、最短2分で審査結果が判明し、即座にバーチャルカードが発行されるスピード感も、今すぐキャッシュレス決済を利用したい方にとって大きなメリットといえます(※)。
もちろん利便性も抜群で、年会費は永年無料。
PayPayへの直接チャージが可能な唯一のカードであり、決済時のポイント還元率も高まるため、日常的にPayPayを利用している方なら真っ先に検討すべき1枚です。
三井住友カード(NL)|学生・主婦は親や配偶者の収入をもとに審査◎高還元
- 総合評価
- 口コミ件数 : 2件
- 年会費永年無料!
- 対象店舗でのスマホのタッチ決済またはモバイルオーダーでポイント7.0%還元(※)
- ナンバーレスで安心安全!
- 対象のコンビニや飲食店をよく利用する
- セキュリティ性の高い「完全ナンバーレス」にこだわる
【申し込み条件】
満18歳以上の方(高校生は除く)
三井住友カード(NL)は、申し込み対象を「満18歳以上の方(高校生を除く)」としており、本人に収入のない学生や専業主婦の方でも、親権者や配偶者に安定した収入があれば申し込みが可能です。
信頼性の高い「銀行系カード」に分類されますが、近年はスコアリング審査を導入し、若年層や非正規雇用の方、フリーランスの方も積極的に受け入れています。
完全ナンバーレスデザインによる高いセキュリティに加え、対象のコンビニ・飲食店でのスマホのタッチ決済・モバイルオーダーで7.0%ポイント還元になるなどの特典から、初めてのクレカとしても圧倒的な人気を誇る1枚です(※)。
以下は、実際に発行できた学生の方と主婦の方の口コミです。
JCB カード W|18〜39歳限定で若年層を優遇するポイント特化カード
- 総合評価
- 口コミ件数 : 10件
- 年会費、永年無料
- いつでもポイント2倍
- 安心・安全セキュリティー
- 18歳〜39歳までの学生や社会人
- Amazonやスターバックスなどの優待店をよく利用する
- 年会費無料でポイントが貯まりやすいカードを探している
【申し込み条件】
18歳以上39歳以下で、ご本人または配偶者に安定継続収入のある方
高校生を除く18歳以上39歳以下で学生の方
JCB カード Wは、18歳から39歳まで(高校生を除く)の方のみが申し込める、若年層に特化したJCBのプロパーカードです。
日本唯一の国際ブランドであるJCBが、将来の優良顧客を確保するために学生や若手の社会人に向けて審査の間口を広げているのが特徴です。
そのため、安定した継続収入があれば初めてカードを作る方や若年層の方でも十分に発行を目指せます。
年会費は永年無料で、JCB一般カードと比べて常に2倍以上のポイントが貯まる高還元率を誇ります。
Amazon.co.jpやスターバックスといった優待店での利用でさらに還元率がアップするため、「審査の信頼性と、日常での圧倒的なお得度を両立させたい30代以下の方」にとって、最も有力なメインカード候補となるでしょう。
セゾンパール・アメリカン・エキスプレス®・カード|個人事業主におすすめ
- 総合評価
- 口コミ件数 : 6件
- 初年度年会費無料
- キャッシュレス決済でお得にポイント還元
- 安心してショッピングが楽しめるオンライン・プロテクション
- アメックスブランドのカードを手軽に持ちたい
- QUICPayをよく利用し、高還元を受けたい
セゾンパール・アメリカン・エキスプレス®・カードは、アメックスのステータスと、セゾンカードの利便性を兼ね備えた1枚です。
申し込み対象は18歳以上(高校生を除く)とされており、専業主婦や学生の方、さらにはフリーランス(個人事業主)の方からも選ばれています。
最大のメリットは、QUICPayの利用でポイント還元率が最大2%(※)まで跳ね上がる点。
さらに、最短5分で発行可能なデジタルカードを選べば、手元にカードが届くのを待たず、その日から買い物に利用できます。
年に1回以上の利用で翌年度の年会費も無料になるため、高還元をコストゼロで両立させたい方に最適な1枚です。
以下は、実際に発行できた主婦と個人事業主の方の口コミです。
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カード|独立直後も申込可
- 総合評価
- 口コミ件数 : 件
- 海外ラウンジが無料で利用できる、プライオリティ・パスが利用可能!
- 海外旅行保険最高1億円まで付帯されていて安心!
- 会員専用のコンシェルジュサービスが利用できる!
- 独立・起業したばかりで決算書を用意できない
- 法人の設立年数が短く、一般的な法人カードの審査に不安がある
- 個人事業主や経営者として、プラチナランクのビジネスカードを持ちたい
【申し込み条件】
個人事業主や経営者をはじめ、安定した収入があり、社会的信用を有する連絡可能な方(学生・未成年を除く)
セゾンプラチナ・ビジネス・アメリカン・エキスプレス®・カードは、法人ではなく申込者個人を対象に審査するビジネスカードです。
一般的な法人カードでは、会社の決算状況や事業年数を確認するために、決算書や登記簿謄本の提出を求められることがありますが、本カードは申し込み時に決算書や登記簿謄本を提出する必要がありません。
独立したばかりの個人事業主や、設立から間もない法人の代表者でも申し込めます。
ただし、審査がないわけではありません。申込者本人の収入状況や信用情報などをもとに審査されるため、過去の延滞履歴など個人の信用情報に不安がある方よりも、事業年数や法人としての決算実績の短さがネックになっている方に適したカードです。
年会費は初年度無料で、次年度以降は33,000円(税込)。審査結果の連絡後、最短3営業日で発行されます。
無料でプライオリティ・パスが付帯するなど、プラチナカードならではの付帯サービスも利用できるため、申し込みのしやすさだけでなく、経費管理や出張時のサービスも重視する個人事業主・経営者におすすめです。
審査が甘い・緩いクレジットカードの選び方
クレジットカードの審査に不安がある人は、審査基準の甘さだけで判断するのではなく、申し込み対象の広さやカードのランク、発行会社の特徴を確認して選ぶことが大切です。
審査が甘いカードを選びたいなら下記の基準で比較しましょう。
流通系カードや消費者金融系カードを選ぶ
審査に不安がある人は、流通系カードや消費者金融系カードを優先して比較するのもひとつの方法です。
クレジットカードは、発行会社の系統によって主な利用者層や申込条件が異なります。なかでも流通系カードは、スーパーやショッピングモールなどで多くの人に利用してもらうことを目的としており、学生・主婦・パート・アルバイトなど幅広い層を申込対象としているカードがあります。
一方、消費者金融系カードは、カードローンなどの融資サービスを提供する会社が発行・サービス提供に関わるカードです。消費者金融会社は融資事業で申込者の収入や返済能力を確認しており、クレジットカードについても各社独自の基準で審査を行っているため、他社カードで審査に落ちた方でも発行される可能性があります。
発行会社の系統ごとの主な特徴は以下のとおりです。

| 系統 | 代表的なカード | 主な特徴 | 特徴 |
|---|---|---|---|
| 消費者金融系 |
ACマスターカード プロミスVisaカード |
独自の審査基準を設けており、収入や返済能力などを確認する | 独自の審査基準を持ち、現在の返済能力を重視 |
| 流通系 |
PayPayカード 楽天カード イオンカードセレクト |
学生・主婦・パート・アルバイトなど幅広い層を申込対象とする | 買い物客をターゲットにしており、主婦や学生も歓迎 |
| 信販系 |
JCB カード W セゾンカードインターナショナル |
カードごとに申込条件や対象ユーザーが異なる | クレジット実績(クレヒス)を重視する傾向 |
| 銀行系 |
三井住友カード(NL) 三菱UFJカード |
一般カードから上位カードまであり、カードごとに申込条件が異なる |
信頼性を最重視し、安定した収入や高い属性が求められる |
銀行系や信販系のカード会社が利用実績や勤続年数を重視するのに対し、消費者金融家のカード会社においては「返済能力があるかどうか」を重視する傾向にあります。
つまり、多重申込みなどで属性に問題がある場合でも、「継続かつ安定した収入があるかどうか」が消費者金融系のカード会社の審査において、より重視されるポイントといえるでしょう。
年会費無料・低額の一般ランクカードを選ぶ
審査が甘いクレジットカードを選びたいなら、年会費無料または年会費が低額の一般ランクカードを優先しましょう。
年会費無料の一般ランクカードは幅広い利用者に向けて発行されており、初めてクレジットカードを作る人でも選びやすいのが特徴です。

たとえば、JCB カード Wや、セゾンカードインターナショナルなどは年会費無料で申し込める代表的な一般ランクカードです。
一方、ゴールドカードやプラチナカードといった高ランクカードは付帯サービスが充実している分、審査において安定収入や利用実績をより重視される場合があります。
審査が不安な場合はいきなり高ランクカードを狙うより、まずは年会費無料の一般カードで利用実績を作るほうが現実的です。
利用可能枠が低めのカードを選ぶ
審査に不安がある人は、利用可能枠が30万円以下など、利用枠が低めに設定されているカードも候補にしましょう。
クレジットカードの発行時には、原則として割賦販売法にもとづき、年収や生活維持費、クレジット債務などから「支払可能見込額」を調査したうえで利用可能枠が設定されます。
一方、極度額が30万円以下のクレジットカードについては、一定の条件を満たせば通常の支払可能見込額調査を行わずに発行できる例外が設けられています。
過剰な債務や延滞などがないことを指定信用情報機関で確認できれば、この調査を省略してカードを発行することが可能です。
ただし、30万円以下なら審査に必ず通るわけではありません。 延滞がある場合や一定額以上の債務がある場合には支払可能見込額調査が必要となるほか、カード会社独自の審査も行われます。
また、この例外はカード会社が「極度額30万円以下のカードを発行する場合」の制度です。申込者が希望利用限度額を30万円以下に設定すれば、必ず審査が簡単になるという仕組みではない点にも注意してください。
学生や主婦・フリーターでも申し込めるカードを選ぶ
審査が甘いクレジットカードが欲しいなら、申し込み条件を確認し学生や主婦、フリーターでも申し込めるカードを選ぶのも手段のひとつです。
クレジットカードのなかには、本人に収入がなくても世帯収入をもとに申し込めるカードがあるため、学生・専業主婦・パート勤務でも発行される可能性があります。
たとえば、PayPayカードやJCB カード W、イオンカードセレクトなどはその代表例です。
申し込み条件に「安定した継続収入がある方」と書かれているカードより、学生・専業主婦、アルバイトやフリーターも対象に含まれるカードを優先すると、自分の属性に合うカードを絞り込みやすくなります。
|
PayPayカード
|
JCBカード W
|
イオンカードセレクト
|
|
| 年会費 |
永年無料
|
永年無料
|
無料
|
| ポイント還元率 | 1 〜 5% | 1 〜 10.5% | 0.5 〜 1% |
| ETC年会費 | 550円(税込) | 無料 | 無料 |
| 発行期間 | 最短10分(申込み5分・審査5分)で手続き完了 | ナンバーレスなら最短5分(※) | 即時発行(※) |
| 付帯 サービス |
|||
| 電子 マネー |
- |
|
|
| 国際ブランド |
|
|
|
属性別に詳しく知りたい方は学生におすすめのクレジットカード、主婦におすすめのクレジットカード、フリーターにおすすめのクレジットカードもあわせて参考にしてください。
審査が甘い・緩いクレジットカードのデメリット・注意点
審査が甘い・緩いとされるクレジットカードは、過去に審査に落ちた経験がある方や初めてカードを作る方にとって心強い選択肢です。
しかし、カード会社は無条件でカードを発行するわけではありません。
審査の間口を広げる代わりに、利用限度額や付帯サービスに一定の制限を設けることで、貸し倒れのリスクを抑えています。
カードを作った後に「こんなはずじゃなかった」と後悔しないためにも、申し込み前には以下3つの注意点を把握しておきましょう。
- 利用限度額が低め
- 付帯保険・サービスが物足りない場合がある
- 支払い方法がリボ払い一択の場合がある
- 「審査なし」「ブラックでも必ずOK」などの謳い文句に乗らない
利用限度額が低め
審査が甘い・緩いとされるクレジットカードは、発行時の利用限度額(ショッピング枠)が低く設定される傾向にあります。
一般的なクレジットカードの初期限度額が30〜50万円程度であるのに対し、流通系や消費者金融系のカードでは、10万円〜高くても30万円程度からのスタートになることが珍しくありません。
これは、カード会社が利用者の支払い能力(貸し倒れリスク)を慎重に見極めているためです。
限度額が低いと高額な買い物には不便ですが、毎月遅れずに支払いを続けることで良好なクレジット実績(クレヒス)が築かれ、半年から1年程度で自然と限度額は引き上げられていきます。
まずは少額から確実に実績を作っていきましょう。
付帯保険・サービスが物足りない場合がある
審査が甘い・緩いとされるクレジットカードを選ぶ際、旅行傷害保険やショッピング保険などの付帯サービスが手薄になりがちである点にも注意が必要です。
審査のハードルが低く、かつ年会費が無料のカードは、カード会社にとっても利益率が低いため、付加価値となるサービスが最小限に抑えられていることが多くなります。
たとえば、海外旅行保険が全く付帯していない、空港ラウンジサービスが利用できないといったケースです。
「日常の買い物で決済ができれば十分」という方には全く問題ありませんが、旅行や出張が多い方は、このカードで実績を積んだ後に、保険が充実した2枚目のカード(サブカード)の発行を検討するのがおすすめです。
支払い方法がリボ払い一択の場合がある
審査が甘い・緩いとされるクレジットカードは、場合によって支払い方法がリボ払いのみに限定されていることがあります。
審査のハードルを下げる代わりに、カード会社側が貸し倒れリスクをカバーするための確実な収益源として、高い手数料(金利)が発生する「リボ払い専用カード」として設計しているためです。
実際に、ACマスターカードのような一部の消費者金融系カードは初期設定がリボ払いとなっており、気づかずに利用を続けると年率15.0%前後の手数料が毎月発生し続けます。
毎月の引き落とし額が少額で一定になる反面、元金が減りにくくトータルの返済総額が雪だるま式に膨れ上がるのがリボ払いのデメリットです。
無駄な手数料の支払いを完全に防ぐために、カード到着後は直ちに会員サイトで支払い設定を確認し、毎月の返済設定額をご自身の「利用限度額の上限」まで引き上げて「実質一括払い」の状態で利用する自衛策を徹底してください。
「審査なし」「ブラックでも必ずOK」などの謳い文句に乗らない
「審査極甘」「ブラックOK」「誰でも借りられる」などの表現を強調する業者には注意が必要です。
正規のクレジットカード会社や貸金業者は、利用者の支払能力を確認したうえで契約可否を判断するため、審査なし・必ず通るといった表現で申し込みを促す業者は、無登録業者や違法業者(闇金)である可能性があります。
とくに、カード発行ではなく融資や現金化を案内する業者には注意しましょう。
貸金業者として登録されているかどうかは、金融庁の登録貸金業者情報検索サービスで確認できます。
審査に不安があるときほど、「審査なし」「即日融資」「ブラックでも必ずOK」といった言葉に流されないことが大切です。
クレジットカードの審査でチェックされる項目と通りやすい人の特徴
クレジットカードの審査では、勤務先・勤続年数・年収などの「属性情報」、クレジットやローンの契約・支払状況などの「信用情報」、他社の借入状況などが確認されます。
ただし、具体的な審査基準や各項目の評価方法はカード会社ごとに異なり、公開されていません。
ここでは、審査で確認される主な項目と通りやすい人の特徴を3つに分けて解説します。
- 属性情報:勤続年数が1年以上ある正社員や公務員など、収入が安定している人
- 信用情報:過去の支払いで一度も遅延を起こしたことがない人
- 他社借入状況:他社からの借り入れが全くない、または少額にとどまっている人
属性情報:勤務先・勤続年数・年収などの返済能力の基礎
クレジットカードの審査の第一段階としてチェックされるのが、申込者の職業や年収といった属性情報です。
カード会社はこれらの情報から、毎月安定した収入が継続して入ってくる人物かどうかを独自のスコアリングシステムで数値化して評価します。
審査では年収の高さよりも安定性が評価されるため、たとえば働き始めたばかりの高収入なフリーランスよりも、収入は平均的でも勤続年数が長い正社員や公務員のほうが通過の可能性が高い傾向にあります。
雇用形態に関わらず、同じ職場で長く勤めており毎月一定の収入を得ている状態であることが、審査に通りやすい人の大前提といえるでしょう。
信用情報(クレヒス):過去の延滞履歴など最も重視される項目
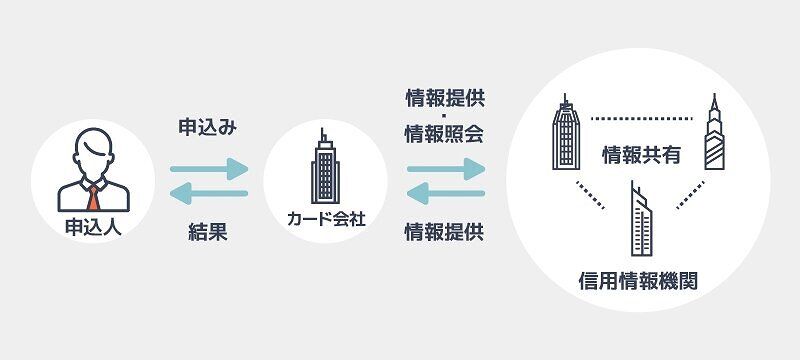
信用情報(クレヒス)とは過去のローンやクレジットカードの利用履歴や契約に関する情報のことです。
クレジットカードの審査では個人の信用情報が照会されるため、たとえば過去5年以内に61日以上、または3ヶ月以上の返済延滞を起こしていると異動情報として記録され審査通過は困難です。
反対に、毎月の支払いを期日通りに続けている人は優良な顧客として高く評価され、審査に有利に働きます。
過去のローンやクレジットカードの支払いでトラブルを起こさず、クリーンな支払い実績を積み上げられているかか審査通過の最大のカギといえるでしょう。
専門家からのコメント
クレジットカードの「クレジット」とは「信用」を意味します。
したがって、信用のできる方にしかクレジットカードを発行しないというのがカード会社の方針ともいえます。信用とは、信用情報機関が有する信用情報の他、その人の属性(年収や勤務年数)なども含まれます。
カード会社としても、この人に本当にクレジットカードを発行してもよいかを判断するために、信用情報や属性を基に審査をおこなっているのです。

他社借入状況:借入件数や総額は少ないほど良い
現在他社からどれくらいのお金を借りているかという他社借入状況も、クレジットカードの審査の合否を分ける重要な項目です。
すでに複数のカードローンなどで多額の借り入れがある場合、新しいクレジットカードを発行しても返済が滞る貸し倒れリスクが高いと判断されます。
とくにキャッシング枠を希望する場合は貸金業法の対象となるため、年収に対して借り入れが多すぎると審査通過は困難です。
反対に、現在他社からの借り入れが全くない、あるいは少額な人ほど返済能力に余裕があるとみなされ審査に通りやすくなります。
また、カード会社は割賦販売法に基づき、申込者が無理なく支払える1年間の金額である「支払可能見込額」を計算します。この金額を超える利用限度額を設定することは原則としてできません。
【支払可能見込額の計算式】
支払可能見込額 = 年収 - 生活維持費 - クレジット債務(1年間の支払予定額)
【シミュレーション例】
年収:300万円
生活維持費:116万円(単身世帯・家賃負担ありの場合の目安)
クレジット債務:50万円(他社カードのリボ払いや分割払いの年間予定額)
⇒300万円 - 116万円 - 50万円 = 134万円
この場合、支払可能見込額は134万円となり、カード会社はこの金額に0.9を掛けた額を上限として利用限度額を設定します。
他社での借入やリボ残高(クレジット債務)が多いほど、この支払可能見込額が圧迫され、審査において不利に働くことになります。
なお、カード会社がこれらの項目を具体的にどのように評価しているのか、より詳細な基準やスコアリングの仕組みを知りたい方は、以下をあわせてご確認ください。
>>クレジットカードの審査基準と落ちる理由、どこまで調べるかなど審査通過のコツを解説
クレジットカードの審査に落ちる原因と通過するための対策
審査落ちの原因として考えられるのは、信用情報の問題、短期間の多重申込、申込内容の不備などです。ただし審査基準は非公開のため、特定の原因だけで合否を断定することはできません。
カード会社は、申込者の属性情報や信用情報などをもとに支払能力を確認します。たとえば、勤務先・勤続年数・雇用形態・年収などの属性情報に加え、クレジットカードやローンの申込・契約内容、支払い状況、借入状況なども審査の参考になります。
ただし、各カード会社の具体的な審査基準は公開されていないため、「この条件に該当すると必ず審査に落ちる」とは限りません。
審査に不安がある人は、以下の原因に当てはまっていないかを確認し、申し込み前にできる対策をしておきましょう。
- 収入が不安定・勤続年数が短い|申込条件に合うカードを選ぶ
- 支払いの遅延履歴がある|信用情報を確認し、延滞中なら解消する
- 短期間に複数のカードへ申し込んでいる|申込先を1枚に絞る
- キャッシング枠を高く設定している|不要なら0円で申し込む
- 申込内容に誤りがある|正確な情報を入力する
収入が不安定・勤続年数が短い|申込条件に合うカードを選ぶ
収入の安定性や勤続年数に不安がある人は、自分の属性が申込条件に合うクレジットカードを選びましょう。
カード会社は審査の際、勤務先・勤続年数・雇用形態・年収などの属性情報を、支払能力を判断する材料の一つとして確認するためです。
たとえば、転職・就職直後で勤続年数が短い場合や収入が安定していない場合は、継続して支払えるかを慎重に確認される可能性があります。一方、アルバイト・パート・派遣社員などでも申し込めるカードはあります。
そのため、審査に不安がある場合は、ステータス性だけで選ぶのではなく、年齢・職業・収入など自分が申込条件を満たしている一般カードから検討することが大切です。
支払いの遅延履歴がある|信用情報を確認し、延滞中なら解消する
支払いの遅延・延滞履歴に不安がある人は、クレジットカードへ申し込む前に自分の信用情報を確認しましょう。
カード会社は審査の際に、申込者の信用情報を確認するためです。
信用情報には、クレジットカードやローンの契約内容だけでなく、残高や入金状況、延滞の有無などの支払い状況も登録されています。
信用情報に不安がある場合は、CICやJICCへ開示請求することで、現在どのような情報が登録されているかを本人が確認可能です。たとえばCICでは、延滞・保証履行・破産などの情報も信用情報として管理されています。
現在支払いを延滞している場合は、まず延滞を解消することが優先です。ただし、延滞を解消しても過去の情報がすぐに信用情報から消えるわけではありません。
信用情報は種類ごとに一定期間保有されるため、開示結果を確認したうえで次の申し込みを検討しましょう。
信用情報の開示方法や、ブラックリスト状態だった場合の対処法については、以下の記事で詳しく解説しています。
>>ブラックリストに載る5つの条件や確認方法を徹底解説!期間中作れるクレジットカードも
短期間に複数のカードへ申し込んでいる|申込先を1枚に絞る
クレジットカードへ申し込む際は、短期間に複数枚へ申し込まず、自分に合った1枚に絞りましょう。
クレジットカードへ申し込むと、その申込情報が信用情報機関に登録され、カード会社は審査時にほかのカードへの申込状況も確認できるためです。
CICでは申込情報を照会日から6か月間、JICCでは照会日から6か月以内保有しています。
そのため、審査が不安だからといって「どれか1枚通ればいい」と短期間に複数のカードへ申し込むと、審査時に複数の申込履歴を確認されることになります。
短期間に多くのカードへ申し込む、いわゆる「申し込みブラック状態」については、以下の記事で詳しく解説しています。
>>クレジットカードの多重申し込みとは?
なお、審査に落ちたら必ず6か月待たなければならないというルールがあるわけではありません。 ただし、申込情報が約6か月間登録されるため、短期間で申し込みを繰り返さないための目安として覚えておくとよいでしょう。
まずは申込条件やカードの特徴を比較し、本命の1枚を選んで申し込むことが大切です。
出典:割賦販売統計データ|CICとは|指定信用情報機関のCIC
キャッシング枠を高く設定している|不要なら0円で申し込む
キャッシングを利用する予定がない場合は、申込時に設定できるカードであれば希望枠を0円にしましょう。
クレジットカードの発行時には割賦販売法に基づく審査が行われますが、キャッシング枠を希望すると貸金業法の「総量規制」に基づく審査が追加され、申込者の返済能力や他社借入状況なども確認されるためです。
このとき、高額なキャッシング額を希望したり、他社からの借入額が多かったりすると収入証明書類の提出が必要になり、審査のハードルが上がります。
たとえば三井住友カードへの申し込み時、キャッシング希望枠や他社借入残高などが一定の条件に該当すると、年収証明書類の提出が必要です。
現金を借りる予定がなければ、キャッシング枠をあえて付ける必要はありません。 申込画面で「希望しない」「0円」などを選べる場合は、必要性に応じて設定しましょう。
申込内容に誤りがある|正確な情報を入力する
クレジットカードへ申し込む際は、氏名や住所、勤務先、年収などの情報を正確に入力しましょう。
申込内容に誤りや不備があると、本人確認などに時間がかかったり、審査に影響したりする可能性があるためです。
とくに、氏名・住所・電話番号・勤務先・年収などは、本人確認書類やカード会社が確認する情報との不一致がないよう注意が必要です。
JCBも、申込時に誤った情報や虚偽の情報を入力すると、審査に時間がかかったり、審査に通過できなかったりする可能性があると案内しています。
また、入力内容と本人確認書類の氏名・住所が一致しているか確認するよう注意喚起しています。
申し込み前には本人確認書類や勤務先情報などを手元に用意し、入力した住所・勤務先・年収・借入状況などに間違いがないかを確認してから送信しましょう。
また、審査に通りたいからといって年収や勤務先などを実際よりよく見せて申告するのは避けてください。申込内容を正確に申告することが、審査を受けるうえでの基本です。
クレジットカードの審査に通らない時に検討できる代替手段4選
クレジットカードの審査に落ちてしまった、あるいは現時点で申し込めるカードがないという場合でも、キャッシュレス決済や資金調達を諦める必要はありません。
どうしてもクレジットカードが作れない状況に陥った際は、視点を変えて以下の4つの代替手段を検討してみましょう。
- 審査が不安な方向けのデポジット型クレジットカード
- 本人の審査が不要な家族カード
- 審査なしで作れるデビットカード・プリペイドカード
- クレジットカードと審査基準が異なるカードローン
審査が不安な方向けのデポジット型クレジットカード
過去の延滞歴などにより信用情報に不安がある(ブラックリスト状態の)方でも、自分名義のクレジットカードを持ちたい場合は、「デポジット型クレジットカード」が有力な選択肢となります。
デポジット型クレジットカードとは、入会時に一定の「保証金(デポジット)」をカード会社に預け入れることで発行されるクレジットカードのことで、預けた保証金の額がそのまま利用限度額となる仕組みです。
カード会社にとっては、万が一支払いが滞っても預かった保証金から回収できるため貸し倒れリスクがありません。
そのため、一般的なクレジットカードとは審査のハードルが異なり、過去の信用情報に傷がある方でも審査に通りやすい傾向があります。
代表的なカードとして、「Nexus Card(ネクサスカード)」や「デポジット型ライフカード」などが挙げられます。
デポジット型カードは、見た目も使い勝手も通常のクレジットカードと全く同じです。
毎月遅れずに支払いを続けることで、信用情報機関にクリーンな支払い実績(クレヒス)が記録されていくため、将来的に一般的なクレジットカードを作るための「クレヒス修行」として最適な手段といえます。
本人の審査が不要な家族カード
配偶者や両親などがすでにクレジットカードを持っている場合、その信用情報(クレジットヒストリー)を利用して追加発行できる「家族カード」が最も確実な選択肢です。
家族カードの審査対象となるのは「本会員(カードを契約している家族)」の支払い能力や利用実績です。
そのため、申し込む家族本人が無収入であったり、過去に金融事故を起こしてブラック状態であったりしても、原則として本人の審査は行われずスムーズに発行できます。
引き落とし口座が本会員と同一になるという注意点はありますが、本会員とほぼ同等のポイント還元や付帯サービスを受けられるため、コストパフォーマンスに優れた手段といえます。
審査なしで作れるデビットカード・プリペイドカード
インターネット通販や実店舗でのキャッシュレス決済だけが目的であれば、与信審査なしで作れるデビットカードやプリペイドカードがおすすめです。
デビットカードは銀行口座と紐付き、決済した瞬間に口座残高から引き落とされる仕組み。
プリペイドカードは事前にチャージした金額の範囲内でのみ利用できます。どちらもクレジットカードのような「後払い(借金)」ではないため、どちらもカード会社による支払い能力の審査が存在しません。
基本的には15歳以上(中学生を除く)であれば誰でも発行でき、クレジットカードと同じように国際ブランド(VisaやJCBなど)の加盟店で利用できるため、日常の買い物で不便を感じることはほぼないでしょう。
専門家からのコメント
デビットカードは口座残高までしか利用できないため、口座残高を超える金額の買い物には利用できません。
また、高速道路やガソリンスタンド、一部のショップなど、デビットカードが利用できないお店もあります。携帯電話料金やプロバイダー等の継続的に月額課金をおこなうサービスには使えない場合が多いようです。
審査の有無だけではなく、どんなシーンで使いたいのか、ご自身の生活パターンやカードを利用する目的をよく考えてからカードを選びましょう。
クレジットカードと審査基準が異なるカードローン
買い物の決済ではなく「手元に現金が必要」という理由でクレジットカード(キャッシング枠)を希望していた場合は、資金調達に特化したカードローンという選択肢があります。
カードローンはショッピング機能を持たない借入専用のサービスです。
クレジットカードの審査では過去の支払い履歴(クレヒス)が非常に重くチェックされますが、消費者金融などのカードローン審査では現在の安定した返済能力がより重視される傾向にあります。
そのため、過去の延滞などが原因でクレジットカードの審査に落ちてしまった方でも、現在一定の収入があればカードローンの審査には通過できる可能性があります。
必要最低限の金額計画を立てた上で、大手消費者金融の利用を検討してみるのも一つの手段です。
>>カードローンおすすめランキング【2026年】人気の大手から中小まで35社を比較して選び方を解説
審査が甘い・緩いとされるクレジットカードに関するよくある質問
最後に、審査が甘いといわれるクレジットカードに関するよくある質問を紹介します。
- クレジットカードの審査がゆるいランキングは?
- 無職や専業主婦でも作れるクレジットカードはある?
- 審査が甘く即日発行できるクレジットカードはある?
- ブラックリストでも必ず審査に通る・甘いクレジットカードはある?
- 5chや知恵袋の「審査が甘いクレジットカード」は信じていい?
- 審査に落ちてもクレジットカードを作ることはできる?
似たような疑問をお持ちの方は参考にしてください。
クレジットカード審査がゆるいランキングは?
審査が「ゆるい」と公表しているクレジットカードやランキングは存在しませんが、一般的には消費者金融系や流通系のカードが発行しやすいとされています。
審査基準は各社非公開ですが、過去の履歴よりも現在の返済能力を重視するACマスターカードや、若年層・主婦層も歓迎している楽天カードなどが作りやすいカードの代表格です。
\今だけお得なキャンペーン実施中/
無職や専業主婦でも作れるクレジットカードはある?
無職の場合、本人収入がないとクレジットカードの審査に通りにくい傾向があります。
一方、専業主婦は配偶者に安定した収入があれば申し込めるカードもあります。本人収入がない場合は、申込条件に「配偶者収入」や「世帯収入」を含められるカードを選びましょう。
>>無職でもクレジットカードは作れる?審査通過の可能性が高いカードと対策を解説
>>主婦におすすめのクレジットカードを徹底比較!審査に通るコツや選び方を解説
審査が甘く即日発行できるクレジットカードはある?
審査が甘いと断言できる即日発行クレジットカードはありません。
即日発行に対応しているカードでも、申込者の収入・信用情報・他社借入状況などをもとに審査が行われます。
すぐにカードを使いたい人は、審査が甘いかではなく、デジタル発行に対応した一般ランクのカードを選びましょう。
>>即日発行で審査が甘いクレジットカードおすすめ10選!審査が緩い・早いカードの選び方も解説
ブラックリストでも必ず審査に通る・甘いクレジットカードはある?
ブラックリスト状態でも必ず審査に通るクレジットカードはありません。
長期延滞や債務整理などの異動情報が信用情報に登録されている場合、通常のクレジットカード審査では不利になりやすいです。
まずは信用情報を確認し、デポジット型カードや家族カードなどの代替手段も検討しましょう。
>>ブラックでも作れるクレジットカードはある?審査のコツと代替案
5chや知恵袋の「審査が甘いクレジットカード」は信じていい?
5chや知恵袋の通過報告は参考情報にはなりますが、そのまま信じすぎるのは避けましょう。
クレジットカードの審査結果は、年収・勤務先・借入状況・信用情報・申込時期によって変わります。
口コミは候補選びの補足として使い、最終的には公式の申し込み条件を確認することが大切です。
審査に落ちてもクレジットカードを作ることはできる?
一度審査に落ちた経験があっても、クレジットカードを作れる可能性は十分にあります。
ただし、クレジットカードの申込み履歴やカード会社があなたの信用情報を照会した事実は、信用情報機関に記録されます。
この情報は審査に影響するため、短期間に繰り返し申し込みを行うと審査が通りにくくなることがあります。
特に、一度審査に落ちた後、すぐに同じクレジットカードに再申込みしても、審査結果が変わることはほとんどありません。
信用情報機関が申込みに関する情報を保有する期間は6ヶ月とされているため、同じカードに申込みをしたい場合は、少なくとも半年間は間を空けることをおすすめします。
審査が甘い・緩いとされるクレジットカードのまとめ
審査が甘い・緩いと公言されているクレジットカードや、必ず通るクレジットカードは存在しません。
クレジットカード会社は、申込者の支払能力や信用情報を確認したうえで発行可否を判断するためです。
そのため、審査なしで作れるカードや、誰でも必ず通るカードを探すのではなく、自分の属性や収入状況に合うカードを選ぶことが大切です。
審査に不安がある人は、以下のポイントを押さえて申し込みましょう。
- 初めてカードを作る人は、年会費無料の一般カードや流通系カードを選ぶ
- 学生や20代は、若年層向けカードを検討する
- アルバイト・パート・フリーターは、申し込み対象が広いカードを選ぶ
- 過去に審査落ちした人は消費者金融系やデポジット型も検討す
- キャッシング枠は必要がなければ0円で申し込む
- 短期間に複数枚へ申し込まず、本命の1枚に絞る
- 信用情報に不安がある場合は、申し込み前に自身の信用情報を確認する
審査に不安がある場合でも、カードのランク・発行会社の系統・申込条件を確認すれば、自分に合うカードを選びやすくなります。
まずは年会費無料の一般カードや、申込対象が広い流通系・消費者金融系カードから比較してみましょう。
>>審査が不安な方向けおすすめのクレジットカード10選に戻る!

専門家からの一言
クレジットカードの審査基準については非公開とされているため、もし通らなかったとしてもその理由を答えてくれるカード会社はありません。
また、1社で審査が通らなかった場合、ほかのクレジットカード会社の審査も通らない場合もあるので気を付けるようにしましょう。
クレジットカードは、賢く計画的に利用することでとても便利で頼もしい存在になります。
したがって、申込む際は審査に通るためのポイントをきちんと押さえておくようにしてください。
専門家からの一言
クレジットカードは、その場で現金を出す必要がなく、とても便利です。
近年、生活費に占めるクレジットカードの利用割合が増加していることもあり、私たちにとって身近な存在になってきています。
クレジットカードによって、ポイントや会員特典などのメリットも異なります。審査の面だけではなく、どんなお店で使うことが多いのか等も考慮してカード選びをしていきましょう。
また、クレジットカードを上手に活用するためには、ご自身が管理できる範囲で利用するよう心がける必要があります。
例えば「クレジットカードを何枚も持たない」「キャッシングは利用しない」「リボ払いは利用しない」などのルールを決め、守るようにしましょう。
クレジットカードも賢く利用し、上手に付き合っていけるといいですね。

Web系コンテンツで小説・ライトノベル・漫画原作を連載している作家兼編集者。双葉社より書籍&電子書籍も発売中。金融関係はもちろんのことエンタメ系から商品紹介まで様々なメディアの編集者&ライターを経験。 ゲーム・アイドル・ガジェット・動物・アート・自転車・旅行などが大好き。過去には自転車で日本一周したこともある。 クレジットカードはエポスゴールドカードと楽天カードを保有。楽天マニアのため楽天ペイ・楽天Edy・楽天銀行を使いこなしており、できれば楽天カードと添い遂げたいと願っている。
マネーコンサルタント、オフィスFP Lino代表。理系出身の元エンジニア。結婚後、家計管理や資産運用などを自己流で行う中でお金の知識がないことに愕然とし、ファイナンシャルプランナーの資格を取得。お金と向き合うことで人生観が変わり生きやすくなった経験から、たくさんの方にお金の知識を伝えることでお金の不安や悩みを解消し、自分軸で豊かに生きて欲しいとの思いで個別相談やマネー講座、執筆を中心に活動中。「理想を叶えるお金の人生設計」やお金の知識についてわかりやすく伝えるオンラインでのセミナーや個別相談が好評。生涯のお金の計算、資産運用を含めたプランニングを得意とする。夫が転勤族であることからキャリアについて悩んだ経験があり、働き方や仕事と家庭の両立に悩む女性の相談に乗り、ママや女性が『幸せに豊かに暮らすための自分らしいライフスタイル』をつくるサポートもおこなっている。2児の母。