
 PR
ヨーロッパ旅行で使えるクレジットカードおすすめ8選!VisaとMasterはどっち?手数料・国別事情も解説
- ヨーロッパではVisaかMastercard®のクレジットカードが必須、安心は2枚持ち
- 【実体験】JCBやアメックスは使えない店が多め
- 都市部ではタッチ決済・スマホ決済が使いやすい一方、有料トイレ・屋台・小規模店舗では少額の現金も必要
- クレジットカード決済時は「円」より「現地通貨」を選ぶとお得
- 海外事務手数料は「Wiseデビットカード」との併用で数千円〜数万円安くなる
旅行や出張などでヨーロッパに行くならクレジットカードが必須です。
実際、外務省も海外旅行で多額の現金を持っていくことを「危険」とし、カードを持っていくことを推奨しています(※)。
今回はヨーロッパに行く人へ向けておすすめのクレジットカードや選び方はもちろん、手数料を安くする裏ワザからフランス・イギリスなどの国別事情まで、編集者の実体験を交えて徹底解説するので、渡航前の参考にしてください。
| 支払い手段 | ヨーロッパ旅行でのおすすめ度 | 使いやすい場面 | 注意点 |
|---|---|---|---|
| Visaのクレジットカード | ◎ | ホテル、飲食店、スーパー、交通機関、観光施設 | 異なる国際ブランドとの2枚持ち推奨 |
| Mastercard®のクレジットカード | ◎ | ホテル、飲食店、スーパー、交通機関、観光施設 | Visaと2枚持ちが安心 |
| JCBのクレジットカード | △ | 一部ホテル、百貨店、JCB優待店、日本語サポート | 小規模店舗・券売機では使えない場合あり |
| American Expressのクレジットカード | △ | 高級ホテル、レストラン、旅行特典 | Visa・Mastercardより使える店が限られる |
| Wiseデビットカード | ○ | 外貨決済、手数料対策、現地ATM | クレカ付帯保険やデポジット用途は弱い |
| Revolut | ○ | 外貨決済、手数料対策、現地ATM、予算管理 | プラン・無料枠・週末手数料に注意。クレカ付帯保険やデポジット用途は弱い |
| 現金 | ○ | 有料トイレ、屋台、市場、チップ、小規模店舗 |
防犯上、多額の持ち歩きは避ける |
- 三井住友カード(NL):Visa・Master◎完全ナンバーレスで不正利用対策&高還元
- エポスカード:海外旅行向けサービス多数!即日発行できるVisa◎
- 学生専用ライフカード:留学ならコレ!海外利用分4%キャッシュバック

三井住友カード(NL)
|

エポスカード
|

学生専用ライフカード
|
|
| 年会費 |
無料
|
無料
|
無料
|
| ポイント還元率 | 0.5 〜 7%(※) | 0.5%~5.0% | 0.5 〜 1.5% |
| 発行期間 | 最短10秒(※) | 店頭申込で最短30分発行・オンライン入会で1週間程度 | 最短2営業日 |
| 付帯 サービス |
|||
| 電子 マネー |
|
|
|
| 国際ブランド |
  |
|
 |
- ヨーロッパ旅行で失敗しないクレジットカードの選び方
- ヨーロッパ旅行で使えるクレジットカードおすすめ8選【留学にも◎】
- ヨーロッパのクレジットカード事情|フランス・イタリア・イギリス・スペインなど【体験談も】
- ヨーロッパでクレジットカードを使うメリット
- ヨーロッパでクレジットカードを使う際の注意点
- ヨーロッパでクレジットカードを利用する際の手数料を安くする方法
- ヨーロッパでクレジットカードが使えない!原因別の対処法
- ヨーロッパで現金が必要な際は海外キャッシングも選択肢
- ヨーロッパ旅行前に確認すべきクレジットカード設定チェックリスト
- ヨーロッパで使えるクレジットカードに関するよくある質問
- ヨーロッパでのクレジットカードのまとめ
ヨーロッパ旅行で失敗しないクレジットカードの選び方
「日本で使っているカードをそのまま持っていけばいいや」 もしそう考えているなら、少し立ち止まって確認が必要です。
ヨーロッパの決済インフラは独自に進化しており、カードの種類や機能によっては、「現地で使えない」「保険が適用されない」といった深刻なトラブルを招く恐れがあります。
せっかくの旅行中に、レジで冷や汗をかいたり、高額な医療費に怯えたりするのは避けたいもの。
ヨーロッパ旅行用にクレジットカードを選ぶ際は、次の5つをおさえましょう。
ご自身の財布に入っているカードを取り出し、条件を満たしているかさっそくチェックしてみてください。
国際ブランドはMastercard®かVisaを選ぶ|おすすめは2枚持ち

ヨーロッパ旅行で使うクレジットカードは、VisaまたはMastercard®をメインカードに選ぶのがおすすめです。
ホテル・レストラン・スーパー・交通機関・観光施設など、旅行中の幅広い支払いに対応しやすく、現地で使える場面が多い国際ブランドだからです。
実際に筆者が2024年にフランスを訪れた際も、Visaカード1枚で全ての決済が完結しました。
より安心感を高めたい方は、VisaとMastercard®を1枚ずつ用意しておきましょう。
1枚だけだと、ブランド非対応・ICチップ不良・利用停止・紛失などが起きた際に支払い手段が限られますが、異なる国際ブランドを2枚持っておけば、片方が使えない場面でももう一方で支払いやすくなります。
ヨーロッパでは、カード本体やスマホをかざして支払うタッチ決済も広く使われています。
たとえばロンドンでは、地下鉄やバスなどの公共交通機関でコンタクトレス対応カードやスマホ決済を利用できます。ローマでも、地下鉄・バス・トラムなどでタッチ決済に対応しており、移動のたびに券売機へ並ぶ手間を減らしやすい点がメリットです。
\Visa・Mastercardが選べる/
|
三井住友カード(NL)
|

三菱UFJカード
|
学生専用ライフカード
|
|
| 年会費 |
無料
|
永年無料
|
無料
|
| ポイント還元率 | 0.5 〜 7%(※) | 0.5 〜 20%(※) | 0.5 〜 1.5% |
| 発行期間 | 最短10秒(※) | 最短翌営業日(※)Mastercard®とVisaのみ | 最短2営業日 |
| 付帯 サービス |
|||
| 電子 マネー |
|
|
|
| 国際ブランド |
|
 |
|
▼VisaとMasterで迷ったらこちらをチェック!
VisaとMastercard®はどっちがいい?違いやメリット、おすすめカードも紹介
海外事務手数料はカードごとに比較する
ヨーロッパでクレジットカードを利用すると、現地通貨での利用額を日本円に換算する際に海外事務手数料がかかります。
海外事務手数料はVisa・Mastercard・JCBといった国際ブランドだけで決まるものではなく、カード会社やカード商品によって異なるため、渡航前に保有カードの手数料率を確認しておきましょう。
たとえば、JCB CARD WなどJCBが発行するJCBカードでは、JCBの基準レートに**1.60%の事務処理コストを加えた換算レートが適用されます。一方、三井住友カード(NL)のVisa・Mastercardは3.63%です。
また、同じ国際ブランドでも発行会社によって手数料率は変わります。楽天カードではVisa・Mastercard・JCB・American Expressのいずれを選んでも、海外事務手数料は3.63%です。
つまり、「JCBだから手数料が安い」「Mastercardだから高い」とブランドだけで判断するのは適切ではありません。
ヨーロッパでカードを使う機会が多い場合は、国際ブランドの使いやすさだけでなく、海外事務手数料や海外旅行保険、旅行向け特典なども含めてカード単位で比較することが大切です。
ICチップ・スマホタッチ決済(Apple Pay・Google Pay)対応カードを選ぶ
ヨーロッパ旅行に持っていくクレジットカードは、ICチップとスマホタッチ決済(Apple Pay・Google Pay)の両方に対応したカードを選びましょう。
ヨーロッパではICチップを利用したカード決済が広く普及しており、現在はタッチ決済も一般的です。店舗や券売機などでは、カードを端末に挿入してICチップを読み取る方式に加え、カードやスマートフォンを端末にかざして支払うコンタクトレス決済も広く利用されています。高額な決済などでは、本人確認のため暗証番号(PIN)の入力を求められる場合があります。
また、Apple PayやGoogle Payに対応したカードなら、対応端末にスマートフォンをかざして支払えるため、旅行中に財布から物理カードを取り出す機会を減らせるのもメリットです。磁気ストライプのみの古いカードは利用できない端末があるため、ヨーロッパ旅行では避けたほうが安心です。
当記事で紹介しているクレジットカードはいずれも、これらの決済に対応しています。
当記事で紹介しているクレジットカードはいずれもスマホタッチ決済対応です。
⇒ヨーロッパで使えるおすすめのクレジットカードはこちら!
海外旅行保険は付帯条件と補償金額を確認する
クレジットカードに付帯する海外旅行傷害保険は、付帯の条件を確認しましょう。
おすすめは自動付帯ですが、2026年現在は年会費無料で自動付帯のカードが限られる点にご注意ください。
- 自動付帯:クレジットカードを持っているだけで保険が自動的に適用される(出国日が起算日)
- 利用付帯:旅行代金(航空券や公共交通費など)をカードで支払った場合に保険が適用される(支払い日が起算日)
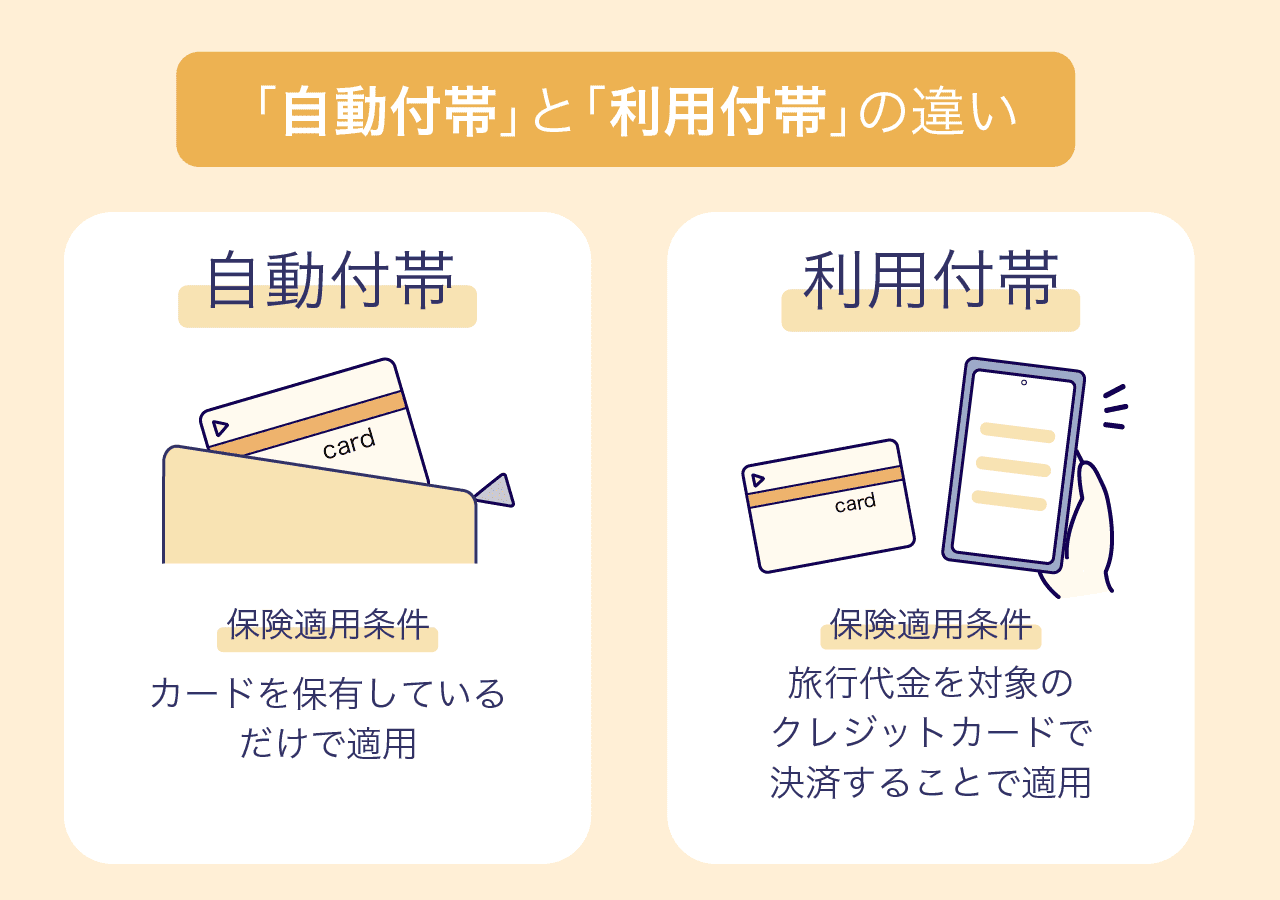
また、特に医療費が高額なヨーロッパでは補償額の「合算」が重要です。
死亡・後遺障害は合算できませんが、ケガや病気の治療費(疾病・傷害治療費用)は複数枚のカードの補償限度額をすべて足し算できます。
一般的な年会費無料カード1枚の補償(200万円程度)では欧州の入院費をカバーしきれないケースが多いため、2枚以上持つことで合計500万円以上の補償を確保しておくのが鉄則です。
空港ラウンジを使いたいならプライオリティ・パス付帯カードを選ぶ
ヨーロッパまでの長時間フライトや、シェンゲン圏内での乗り継ぎ待ちを快適にするには、 世界1,500カ所以上のラウンジを使える「プライオリティ・パス」が付帯するカードを選びましょう。
直行便が減少し、中東やアジア経由の乗り継ぎが増えている現在、シャワーや軽食が利用できるラウンジはもはや贅沢品ではなく、体調管理のための重要なインフラです。
ただし、プライオリティ・パスは年会費無料のカードには付帯しません。
基本的には有料のプラチナランク以上のカードに特典として用意されています。
▼プライオリティ・パスについて詳しくはこちら
プライオリティ・パスのメリット・特典は?使い方や最安おすすめクレジットカードも紹介!
ヨーロッパ旅行で使えるクレジットカードおすすめ8選【留学にも◎】
ヨーロッパ旅行・留学に持っていくべきクレジットカードは次の8枚です。
| クレジットカード名 | 国際ブランド | 年会費(税込) | ヨーロッパ旅行でのメリット |
|---|---|---|---|
| 三井住友カード(NL) | Visa・Mastercard | 無料 | 「選べる無料保険」にて旅行傷害保険を含む7つの付帯保険から必要な補償を選べる(※1) |
| エポスカード | Visa | 無料 |
年会費無料ながら、疾病治療費用が最高270万円 最短即日発行・受け取り可能で渡航まで急ぎでも安心(※2) |
| 楽天カード | Visa・Mastercard・JCB・American Express | 無料 | 2枚目を異なる国際ブランドで発行でき、1契約でブランドを使い分けやすい(※3) |
| 学生専用ライフカード | Visa・Mastercard・JCB | 無料 | 海外ショッピング利用額の4%をキャッシュバック(※4) |
| JCB CARD W | JCB | 無料 | パリのJCBプラザ ラウンジで、日本語の観光案内・予約・緊急サポートを受けられる(※5) |
| 三菱UFJカード | Visa・Mastercard・JCB・American Express | 無料 | 海外購入品は支払方法を問わず、年間100万円までショッピング保険で補償(※6) |
| JALカード | Visa・Mastercard・JCB・American Express |
初年度 : 無料 次年度 : 2,200円 |
旅行回数・利用航空会社を問わず、航空券をカード決済しなくても海外旅行保険が適用(※8) |
| ANAアメリカン・エキスプレス・カード | American Express |
7,700円 |
海外旅行の帰国時に、手荷物1個を空港から自宅まで無料配送できる(※7) |
(※2)出典:海外旅行傷害保険|クレジットカードはエポスカード
(※3)出典:2枚目のカード|楽天カード
(※4)出典:学生専用ライフカード | クレジットカードはライフカード
(※5)出典:JCBプラザ ラウンジ・パリ | 営業時間・アクセス・サービス案内 | JCBブランド
(※6)出典:ショッピング保険 三菱UFJカード|クレジットカードなら三菱UFJニコス
(※7)出典:ANAアメックスの提携カード 2026年9月2日リニューアル
|
三井住友カード(NL)
|
エポスカード
|

楽天カード
|
学生専用ライフカード
|

JCBカード W
|
三菱UFJカード
|

JAL 普通カード
|

ANAアメリカン・エキスプレス®・カード
|
|
| 年会費 |
無料
|
無料
|
無料
|
無料
|
永年無料
|
永年無料
|
初年度 : 無料
次年度 : 2,200円(税込)
|
7,700円(税込)
|
| ポイント還元率 | 0.5 〜 7%(※) | 0.5%~5.0% | 1~3% | 0.5 〜 1.5% | 1 〜 10.5% | 0.5 〜 20%(※) | 0.5%~1% | 0.33%~0.6% |
| 発行期間 | 最短10秒(※) | 店頭申込で最短30分発行・オンライン入会で1週間程度 | 7営業日程度 | 最短2営業日 | ナンバーレスなら最短5分(※) | 最短翌営業日(※)Mastercard®とVisaのみ | 2週間程度 | 2週間程度 |
| 付帯 サービス |
||||||||
| 電子 マネー |
|
|
|
|
|
|
- | - |
| 国際ブランド |
|
|
|
|
|
|
|
|
ここからは各カードの特徴やメリットを解説します。
三井住友カード(NL)|完全ナンバーレスで不正利用対策&高還元
- 総合評価
- 口コミ件数 : 2件
- 年会費永年無料!
- 対象店舗でのスマホのタッチ決済またはモバイルオーダーでポイント7.0%還元(※)
- ナンバーレスで安心安全!
| 年会費(税込) |
永年無料 |
|---|---|
| 入会資格 |
満18歳以上の方(高校生は除く) |
| 国際ブランド | Visa・Mastercard® |
| 付帯保険 |
最高2,000万円の海外旅行保険( 利用付帯) |
| ポイント還元率 | 0.5%〜20% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 3.63% |
| 海外旅行に役立つ特典 |
・VJデスク ~海外旅行サポート専用ダイヤル~ ・海外生活ヘルプデスク |
年会費永年無料で高還元、さらにセキュリティ対策にも優れているのが三井住友カード(NL)です。
国際ブランドはVisaとMastercard®から選択可能。ヨーロッパで使いやすいのはこの2ブランドであり、現地のレストランや交通機関でもスムーズに決済できます。
さらに、付帯保険を7つのプランから選べる「選べる無料保険」に対応。初期設定では最高2,000万円の海外旅行傷害保険「旅行安心プラン」が付帯しているため、ヨーロッパ旅行時の万が一に備えられます。
旅行後は、必要に応じてスマホ安心プランや弁護士安心プランなど、ライフスタイルに合った補償へ変更することも可能です。
またカード番号が券面に印字されない完全ナンバーレス設計で、不正利用リスクを抑えられるのも強み。
加えて、セブン-イレブンやガストといった対象のコンビニや飲食店では最大20%還元が受けられるなど、普段使いでもメリットがあります。
ヨーロッパ渡航時の使いやすさと国内での高還元を両立しているため、旅行や留学を控えた人が最初に選ぶカードとして人気です。
出典:選べる無料保険|クレジットカードの三井住友VISAカード
\今だけお得なキャンペーン中/
\空港ラウンジ無料&実質年会費0円はこちら/

エポスカード|最短即日発行で渡航まで時間がない方に◎
- 総合評価
- 口コミ件数 : 51件
- 全国10,000店舗の優待つき!
- 入会金・年会費永年無料
- 海外旅行傷害保険は最高3,000万円
| 年会費(税込) | 永年無料 |
|---|---|
| 入会資格 | 日本国内在住の満18歳以上(高校生を除く) |
| 国際ブランド | Visa |
| 付帯保険 | 最高3,000万円の海外旅行傷害保険(利用付帯) |
| ポイント還元率 | 0.5% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 3.85% |
| 海外旅行に役立つ特典 |
・海外サポートデスク ・エポスカード海外旅行保険事故受付センター(0120-11-0101) ・エポスカード海外旅行ブック |
「出発まであと数日しかないのに、カードを作るのを忘れていた…」 そんな絶体絶命のピンチを救ってくれるのが、エポスカードです。
即日発行に対応するため、Webからの申し込み後、マルイなどの店舗にあるエポスカードセンターへ行けば、その日のうちにカードをを受け取ることが可能。
郵送を待つ必要がないため、明日出発というスケジュールでも間に合わせることができます。
もちろん、急ぎの方向けだけのカードではありません。 最大の魅力は、年会費無料とは思えない最高270万円の「傷害治療費用(ケガや病気の補償)」です。
これはゴールドカード並みの補償額であり、医療費が高額なヨーロッパでは心強い味方となります。
利用付帯ではありますが、「空港へ向かう電車代」などを決済するだけで適用されるため、ハードルは実質ゼロと言えるでしょう。
国際ブランドはVisa一択ですが、世界中どこでも使えるため決済に困ることはありません。
海外サポートデスクの用意もあり、持っていかない理由が見当たらない、海外旅行の必須カードです。
出典:海外旅行傷害保険|クレジットカードはエポスカード
\今だけお得なキャンペーン中/
楽天カード|いつでも高還元&海外で使える独自サービスあり
- 総合評価
- 口コミ件数 : 108件
- 年会費永年無料
- 新規入会&利用でポイントがもらえる
- 安心のセキュリティ
| 年会費 | 永年無料 |
|---|---|
| 入会資格 | 18歳以上の方 |
| 国際ブランド | VISA・Mastercard®・JCB・American Express® |
| 付帯保険 |
最高2,000万円の海外旅行保険 (利用付帯) |
| ポイント還元率 |
1.0%〜3.0% (楽天市場では4倍〜) |
| 海外キャッシング | ○ |
| 海外事務手数料 |
3.63% |
| 海外旅行に役立つ特典 |
・海外アシスタンスサービス ・海外で使える独自優待 |
楽天カードは年会費無料で、Visa・Mastercard・JCB・American Expressの4つの国際ブランドから選べます。
ヨーロッパ旅行では、VisaまたはMastercardを選んでおくと幅広い加盟店で利用しやすいでしょう。
また、楽天カードは2枚目のカードを異なる国際ブランドで発行できます。たとえば1枚目をVisa、2枚目をMastercardにすれば、一方のブランドが利用できない場合にもう一方で決済できるため、海外旅行時の予備カードとしても便利です。
さらに、所定の旅行代金を楽天カードで支払うと海外旅行傷害保険が適用されるため、渡航中のトラブルにも備えられます。
年会費をかけずに異なる国際ブランドを2枚持ちたい人に向いているカードです。
出典:2枚目のカード|楽天カード
\今だけお得なキャンペーン中/
\プライオリティ・パス付帯はこちら/

学生専用ライフカード|海外利用分が4%キャッシュバック【留学にも】
- 総合評価
- 口コミ件数 : 件
- 卒業後も年会費無料!
- 海外ご利用総額の4%をキャッシュバック!
- 進学予定で満18歳以上の高校生も申し込み可能!
| 年会費(税込) | 永年無料 |
|---|---|
| 入会資格 | 日本国内にお住まいの18歳以上で、電話連絡が可能な方 |
| 国際ブランド |
Visa、Mastercard®、JCB |
| 付帯保険 |
最高2,000万円の海外旅行傷害保険(自動付帯) |
| ポイント還元率 |
0.5%〜1.5% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 3.85% |
| 海外旅行に役立つ特典 |
・海外アシスタンスサービス「LIFE DESK」 ・Wi-Fiレンタルや通訳アプリなど独自の旅行サービス ・「リロの旅デスク」で国内・海外ツアー8%オフ ・海外利用分が4%キャッシュバック |
もしあなたが学生(大学・短大・専門・高専生)で、これからヨーロッパへ行くのであれば、学生専用ライフカードを作らない手はありません。
学生という身分だけでこれほど得をするカードは、他には存在しないからです。
最大の武器は、他のカードを圧倒する「海外利用分4%キャッシュバック」という驚異的な特典にあります。
一般的なクレジットカードのポイント還元率は0.5%〜1.0%程度。
しかし、このカードならその4倍〜8倍にあたる金額が、なんと「現金」で口座に振り込まれます。ポイント交換の手間すら必要ありません。
例えば、卒業旅行や短期留学で、航空券やホテル、現地での買い物を含めて合計20万円を使ったとしましょう。
通常のカードなら1,000円程度のポイントしか付きませんが、学生専用ライフカードなら「8,000円」が現金で戻ってきます。
この差額で、パリで豪華なランチを食べたり、もう一つお土産を買ったりできると考えれば、その威力が分かるはずです。
注意点はひとつだけ。キャッシュバックを受けるには渡航前の「事前エントリー(Web登録)」が必須です。これさえ忘れなければ、これほど強力な旅の相棒はいません。
さらに、海外旅行保険が「自動付帯(カードを持っているだけで保険適用)」である点も見逃せません。
多くのカードが条件を「利用付帯」へと変更するなか、年会費無料で自動付帯を維持しているのは、まさに学生だけの特権と言えるでしょう。
学生証を持っている今しか作れない「最強のカード」です。
\今だけお得なキャンペーン中/
▼学生の海外留学向けクレジットカードについてもっと詳しく
海外留学におすすめのクレジットカード5選!長期留学向けや保険付帯、手数料についても解説
JCB CARD W|「JCBプラザ」で日本語サポートが受けられる
- 総合評価
- 口コミ件数 : 10件
- 年会費、永年無料
- いつでもポイント2倍
- 安心・安全セキュリティー
| 年会費(税込) | 永年無料 |
|---|---|
| 入会資格 |
・18歳以上39歳以下で、本人または配偶者に安定継続収入のある方 ・高校生を除く18歳以上39歳以下で学生の方(※) |
| 国際ブランド | JCB |
| 付帯保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) |
| ポイント還元率 | 1.0%〜10.5% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 1.6% |
| 海外旅行に役立つ特典 |
・海外利用分がポイント2倍 ・「JCB PLAZA」「JCBプラザ ラウンジ」 ・「JCBプラザコールセンター(海外)」 ・「たびらば」クーポン など |
「現地でトラブルに遭ったら、言葉が通じるか不安……」 初めてのヨーロッパ旅行でそんな心配があるなら、JCB CARD Wがサポートします。
JCBはパリやローマ、ロンドンなどの主要都市に「JCBプラザ・ラウンジ」という日本語対応のサービス窓口を設置しており、現地のレストラン予約から、カード紛失時の緊急対応、おすすめの観光スポット案内まで、すべて日本語で相談可能です。
異国の地で日本語が通じる場所があるというだけで、その安心感は計り知れません。
VisaやMastercard®は「決済」には強いですが、困った時に助けてはくれません。
最大の特徴は、39歳以下限定(入会後は40歳以降も継続可)で「年会費永年無料」かつ「ポイント還元率が常に2倍」という高スペックであること。
ヨーロッパでの買い物にはVisaを使い、JCBは「サポート用&日本でのメインカード」として割り切って使うのが賢い活用法です。
出典:JCBプラザ ラウンジ・パリ | 営業時間・アクセス・サービス案内 | JCBブランド
\今だけお得なキャンペーン中/
三菱UFJカード|高還元&ショッピング保険までついたベーシックな1枚
- 総合評価
- 口コミ件数 : 件
- 年会費永年無料!
- 対象店舗でのご利用分が、三菱UFJ銀行口座の引き落とし口座設定や、MDCアプリログインなどの各種条件達成で還元率アップ!
- 24時間365日不正利用をモニタリング
| 年会費(税込) | 永年無料 |
|---|---|
| 入会資格 |
・18歳以上でご本人または配偶者に安定した収入のある方 ・18歳以上で学生の方(高校生を除く) |
|
国際ブランド |
Visa、Mastercard®、JCB、American Express® |
| 付帯保険 |
・最高2,000万円の海外旅行傷害保険(利用付帯)(※2) ・年間100万円までのショッピング保険(国内・海外) |
| ポイント還元率 | 0.5% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 3.85% |
| 海外旅行に役立つ特典 |
・世界主要都市に設置されたサービス窓口「ハローデスク」 ・国内・海外旅行パッケージツアーが5%オフになる「ツアーデスク」 |
三菱UFJカードはヨーロッパ旅行や留学でも安心して使えるクレジットカードです。
年会費永年無料で発行できるため、初めて海外にカードを持っていく人にもおすすめ。
国際ブランドはヨーロッパで必須のVisa/Mastercard®に対応し、ICチップ・タッチ決済も搭載するため、現地のスーパーや地下鉄、ホテルなど幅広いシーンで利用可能です。
たとえばパリのカフェやロンドンの地下鉄改札では、Mastercard®のタッチ決済を使えば小額決済もスムーズに完了します。
さらに、海外で購入した商品は支払方法を問わずショッピング保険の対象となり、購入日から90日間、年間100万円まで補償されます。旅行中に購入したファッションアイテムや電子機器などが破損・盗難に遭った場合にも備えられるのがメリットです。
国内ではセブン-イレブンやマクドナルドなど、街のお店で最大20%グローバルポイント還元を受けられるのも魅力(※)。
ただし、対象店舗の利用以外にも、カードのお支払口座を三菱UFJ銀行に設定し、MDCアプリからエントリーが必要です。
ヨーロッパ渡航に備えて、日常使いでもメリットの多いカードとして人気の1枚です。
(※2)旅行代金等を事前に本カードでお支払いいただくことを条件とします。
\新規入会特典/
JALカード|日常使いでもJALマイルが貯まる
- 総合評価
- 口コミ件数 : 12件
- フライトでためるーボーナスマイルー
- 国内空港店舗・ 空港免税店割引国内空港店舗や空港免税店で割引に。
- 旅行保険最高1,000万円!
| 年会費(税込) |
初年度無料 翌年以降2,000円 |
|---|---|
| 入会資格 |
18歳以上(高校生を除く)の日本に生活基盤のある方で、日本国内でのお支払いが可能な方 |
| 国際ブランド | Visa、Mastercard®、JCB、American Express® |
| 付帯保険 |
・最高1,000万円の海外旅行傷害保険(利用付帯) ・最高1,000万円の国内旅行傷害保険(利用付帯) ・国内・海外航空機遅延保険 |
| ポイント還元率 | 1.0% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 3.63% |
| 海外旅行に役立つ特典 |
・国内外ツアー割引 ・Wi-Fiレンタル ・レート割引 ・マイルが貯まるホテル予約 など |
JALカードは、JALグループ便を利用してヨーロッパへ旅行・留学する人におすすめの1枚です。
JALカードで日常の買い物をするとショッピングマイルが貯まり、貯めたマイルはヨーロッパ路線を含む特典航空券などに利用できます。
通常は200円につき1マイル、JALカードショッピングマイル・プレミアムに入会すると100円につき1マイルが貯まります。
さらに、JALグループ便に搭乗すると通常のフライトマイルに加えてJALカード限定のボーナスマイルが加算されます。普通カードでは入会後初回搭乗時と毎年初回搭乗時にそれぞれ1,000マイル、搭乗ごとにフライトマイルの10%が上乗せされるのが特徴です。
また、普通カードには海外旅行保険が付帯しており、旅行回数や利用航空会社を問わず適用されます。航空券をJALカードで購入していない旅行でも対象となるため、ヨーロッパ旅行時の備えとしても活用できます。
JAL便を利用する機会が多く、フライトと日常の支払いの両方でマイルを貯めたい人に向いているカードです。
▼JALマイルを貯めたい方向けのカードはこちら
ANAアメリカン・エキスプレス・カード|トラベルサービスが充実
- 総合評価
- 口コミ件数 : 13件
- ご入会でもれなく1,000マイル、毎年のカードご継続毎に1,000マイルをプレゼント
- ANA航空券や旅行商品など、ANAグループでのカードご利用はポイント1.5倍
- 1,000ポイント単位でANAのマイルへ移行可能
| 年会費 |
7,700円(税込) |
|---|---|
| 入会資格 | 日本在住の20歳以上で安定した継続収入があること |
| 国際ブランド | American Express®(アメックス) |
| 付帯保険 |
・最高3,000万円の海外旅行傷害保険(利用付帯) ・最高2,000万円の国内旅行傷害保険(利用付帯) ・ショッピング・プロテクション®(年間200万円まで) ・オンライン・プロテクション |
| ポイント還元率 |
0.33%~0.6% |
| 海外キャッシング | ○ |
| 海外事務手数料 | 3.5% |
| 海外旅行に役立つ特典 |
・空港ラウンジサービス(同伴者1名も無料) ・手荷物無料宅配サービス ・入会時と毎年マイルプレゼント ・ANAグループ利用でポイント1.5倍 など |
ANAアメリカン・エキスプレス・カードは、ANA便を利用する人や、ヨーロッパ旅行の移動を快適にしたい人に向いているカードです。
大きなメリットは、海外旅行からの帰国時に利用できる「手荷物無料宅配サービス」。成田・羽田・関西・中部の対象空港から自宅まで、スーツケースなどの手荷物1個を無料で配送できます。
帰国後に重い荷物を持って移動する負担を減らせるのが魅力です。
また、ANAグループ便に搭乗すると、通常のフライトマイルに加えて区間基本マイレージの10%分の搭乗ボーナスマイルが加算されます。ANAグループでカードを利用した場合は、通常の1.5倍のポイントが貯まるのも特徴です。
空港での優待もあり、ANA FESTAでは1,000円(税込)以上の買い物で5%OFF、ANA国内線およびANA/エアージャパン国際線の機内販売では10%OFFになります。
さらに、対象空港のラウンジはカード会員本人だけでなく同伴者1名まで無料で利用可能です。家族や友人との旅行でも活用しやすいでしょう。
帰国時の手荷物宅配や空港ラウンジなど、移動時の快適さを重視しながらANAマイルも貯めたい人におすすめの1枚です。
出典:ANAのショッピングサービス|クレジットカードはアメリカン・エキスプレス(アメックス)
▼ANAマイルが貯まりやすいカードをお探しならこちら

ヨーロッパのクレジットカード事情|フランス・イタリア・イギリス・スペインなど【体験談も】
- タッチ決済が広く普及:カードだけでなくApple Pay・Google Payなどのスマホ決済も利用しやすい
- 国際ブランド: Visa・Mastercardをメインに、異なるブランドで2枚持っておくと安心
- 現金は最小限で: 有料トイレや一部のチップ用として持っていく
ヨーロッパではカードやスマホによるキャッシュレス決済が広がっていますが、現金の利用状況は国によって大きく異なります。
ECB(欧州中央銀行)の最新の国別横断調査「SPACE 2024」では、ユーロ圏全体の店舗等での支払い件数のうち52%が現金でした。一方、支払金額ベースではカードが45%を占め、現金の39%を上回っています。
少額決済では現金、高額になるほどカードが選ばれる傾向も確認されています。
実際に筆者が2024年にフランスを訪れた際も、飲食店や買い物の支払いはほぼカード・スマホ決済で完結し、現金を使ったのは有料トイレなどごく一部でした。
ただし、「ヨーロッパなら現金なしで問題ない」とは言い切れません。
イタリアやスペイン、ドイツ、オーストリアでは現在も現金が日常的に利用されているため、カードをメインにしつつ少額の現金も用意しておくと安心です。
以下は、各国の中央銀行などが公表している最新データをもとにした決済事情です。
| 国 | 最新の決済事情 | ヨーロッパ旅行時のポイント |
|---|---|---|
| フランス | 2024年の店頭決済件数はカード48%・現金43% | カード・スマホ決済を中心にしやすい |
| イタリア | 2024年の店頭決済件数は現金61%・カード32% | カードに加えて現金も用意 |
| イギリス | 2026年5月はクレカ決済の67%、デビット決済の76%がタッチ決済 | タッチ決済が非常に使いやすい |
| スペイン | 2025年は57%が現金を店頭での「主な支払手段」と回答 | 都市部でも少額現金があると安心 |
| ドイツ | 2025年は決済件数の55%がキャッシュレス、45%が現金 | キャッシュレス化は進むが現金も必要 |
| オーストリア | 2025年は店頭決済件数の55%が現金 |
カード利用時はタッチ決済が主流 |
出典:UK Finance「Card spending」
出典:Banco de España「Estudio sobre hábitos en el uso del efectivo 2025」
出典:Deutsche Bundesbank「Payment behaviour in Germany in 2025」
出典:Oesterreichische Nationalbank「Zahlungsmittelumfrage 2025」
フランスのクレジットカード事情|パリ・ニース・リヨン等
フランスでは、カードやスマホによるキャッシュレス決済が日常的に利用されています。
ECBの「SPACE 2024」によると、フランスの店頭決済件数はカードが48%、現金が43%、モバイルアプリが4%でした。
さらにフランス銀行(Banque de France)の2025年決済統計では、店頭でのカード決済のうち19%がモバイルウォレット経由となっており、スマホ決済の利用も拡大しています。
筆者が2024年にフランスへ行った際も、飲食店や買い物の多くはカードで決済でき、現金を使ったのは街中の有料トイレなどに限られました。一方、筆者が利用した一部の店舗ではJCBやAmerican Expressを利用できないケースもあったため、VisaまたはMastercardをメインカードとして持っておくと安心です。
パリの公共交通機関でもデジタル化が進んでいます。
Île-de-France Mobilitésの公式アプリでは、対応するiPhone・AndroidでMetro・Train・RERなどの乗車券を購入し、スマートフォン自体をかざして改札を通過できます。
出典:フランスでクレジットカードは使える?キャッシュレス事情を解説|mycard|三菱UFJニコス
出典:外務省「フランス 危険・スポット・広域情報」
出典:ECB「Study on the payment attitudes of consumers in the euro area 2024」
出典:Banque de France「Rapport de l'Observatoire de la sécurité des moyens de paiement 2025」
出典:Île-de-France Mobilités
イタリアのクレジットカード事情|ローマ・ミラノ・フィレンツェ・ヴェネツィア等
イタリアでもキャッシュレス決済は増えていますが、フランスやイギリスと比べると現金利用が根強く残っています。
イタリア銀行(Banca d'Italia)が2025年に公表した最新レポートによると、2024年の店頭決済件数の61%が現金、32%がカードでした。
現金の割合は2022年の69%から低下しており、電子決済への移行自体は着実に進んでいます。
また、同調査では旅行関連の支払いについて、金額ベースでカードが64.8%、モバイル決済が22.0%を占めています。旅行者が利用する交通・旅行関連サービスでは、カードやスマホ決済との相性が比較的よいことがわかります。
ローマやミラノなどの観光都市ではカードを使える場面が多いものの、バルや小規模店などに備えて少額のユーロも持っておくとよいでしょう。
出典:外務省「イタリア危険・スポット・広域情報」
出典:With tap & go ® your ticket is already in your pocket!
出典:Banca d'Italia「Report on the payment attitudes of consumers in Italy: results from ECB SPACE 2024 survey」(2025年10月公表)
イギリスのクレジットカード事情|ロンドン・エディンバラ等
イギリスは、ヨーロッパのなかでもタッチ決済が特に普及している国です。
UK Financeの最新データによると、2026年5月のイギリス国内におけるカード取引のうち、クレジットカードでは67%、デビットカードでは76%がタッチ決済でした。
ロンドンの公共交通機関でも、クレジットカードやスマートフォンをそのまま乗車券代わりに利用できます。
Transport for London(TfL)では、地下鉄・バス・DLR・London Overground・Elizabeth lineなどでcontactless対応カードやApple Pay・Google PayなどによるPay as you goに対応しています。
Pay as you goには1日・1週間の運賃上限(capping)が設定されており、一定額に達するとそれ以上の運賃が加算されない仕組みです。
切符を都度購入する必要がなく、観光中に公共交通機関を何度も利用する場合にも便利です。
▼イギリスで使えるクレジットカードについて詳しく【2026】
イギリス・ロンンドン旅行のクレジットカードおすすめ5選!手数料を抑える選び方やタッチ決済の注意点を解説
出典:外務省「英国 危険・スポット・広域情報」
出典:Best ways for visitors to pay - Transport for London
出典: UK Finance「Card spending」
出典:Transport for London「Pay as you go」
スペインのクレジットカード事情|マドリード・バルセロナ・セビリア等
スペインでもキャッシュレス化は進んでいますが、現在も現金が主要な支払手段です。
スペイン銀行(Banco de España)の2025年調査によると、実店舗での主な支払手段として57%が現金、27%がカード、15%がスマートフォンなどのモバイル端末を挙げています。
現金の割合は2024年の59%から低下した一方、モバイル決済は11%から15%へ増加しており、支払いのデジタル化が進んでいることがわかります。
そのため、マドリードやバルセロナなどの都市部ではカードやスマホ決済を活用しつつ、小規模店などに備えて少額の現金も用意しておくと安心です。
出典:外務省「スペイン 危険・スポット・広域情報」
出典:Banco de España「Estudio sobre hábitos en el uso del efectivo 2025」
ドイツのクレジットカード事情|ベルリン・ミュンヘン・フランクフルト等
ドイツではキャッシュレス化がさらに進み、2025年には初めて現金以外の決済が過半数を占めました。
ドイツ連邦銀行(Deutsche Bundesbank)の最新調査によると、2025年の支払い件数は55%がキャッシュレス、45%が現金でした。
2023年は現金が51%だったため、わずか2年間で6ポイント低下しています。デビットカードは26%、スマートフォンなどのモバイル決済は10%を占めました。
一方で、実店舗でキャッシュレス決済が利用可能だった割合は86%にとどまり、調査回答者のおよそ4人に1人が「過去1か月に、希望したにもかかわらずキャッシュレスで支払えなかったことがある」と回答しています。
ドイツではカードだけに頼らず、現金も持っておくのが無難です。
出典:外務省「ドイツ 危険・スポット・広域情報」
出典: Deutsche Bundesbank「Payment behaviour in Germany in 2025」(2026年6月公表)
出典:Deutsche Bundesbank 2025年決済調査
オーストリアのクレジットカード事情|ウィーン・ザルツブルク等
オーストリアも現金文化が強い国ですが、カード・スマホ決済の利用は着実に増えています。
オーストリア国立銀行(OeNB)の2025年調査によると、実店舗での支払い件数のうち**現金は55%で、2022年の63%から低下しました。
一方で、依然として現金が半数以上を占めており、ウィーンなどの都市部を旅行する場合でも少額の現金を用意しておくと安心です。
カードを使う場合はタッチ決済が主流です。OeNBが2026年8月に公表したデータでは、2025年の実店舗におけるカード決済の92%がNFCによるタッチ決済でした。
外務省によるとオーストリアでは他国と同様にスリ・置き引きの被害が多く、ニセ警官によるクレジットカードの盗難被害も報告されています。
現金とクレジットカードは分けて持つ、貴重品はチェーンや紐などで結んでおくなどの対策が必要です。
出典:外務省「オーストリア 危険・スポット・広域情報」
出典: Oesterreichische Nationalbank「Zahlungsmittelumfrage 2025」
出典:「OeNB Report 2026/22」
ヨーロッパでクレジットカードを使うメリット
ヨーロッパ旅行や留学にクレジットカードを持っていくことには次のようなメリットがあります。
- 多額の現金を持ち歩かずに済む
- 盗難・不正利用時の補償があり、現金よりも安全性が高い
- ホテルのデポジット(身分証明)として使える
- 海外旅行傷害保険で医療費をカバーできる
- 円安・物価高だからこそ、高還元カードでポイントを効率的に貯められる
ここでは、現金にはないクレジットカードの魅力について解説します。
多額の現金を持ち歩かずに済む
ヨーロッパ旅行にクレジットカードを持っていけば多額の現金を持ち運ばずに済むため、主要観光都市で多発するスリやひったくりのターゲットになる確率を劇的に下げられます。
たとえばロンドンの地下鉄からパリのマルシェまで、ほぼすべての場所でスマホやカードをかざすだけで支払いが完了する利便性は圧倒的。
財布を人前に出す回数を減らすことが、そのまま現地での防犯レベル向上に直結します。
盗難・不正利用時の補償があり、現金よりも安全性が高い
万が一クレジットカードを紛失したり盗難の被害にあったりしても、適切な手続きを行えば不正利用分は全額補償されます。
現金は一度盗まれれば戻ってくる可能性はゼロに近い一方、クレジットカードは「紛失・盗難届」を出すことで、届け出日から遡って損害をカバーする仕組みが確立されている点が強み。
とくに現在はアプリによる決済の即時通知や一時ロック機能が標準化されており、異常にすぐ気づける点も心強いでしょう。
多額の紙幣を抱える不安から解放され、安心して観光に集中できる環境を整えてください。
ホテルのデポジット(身分証明)として使える
ヨーロッパのホテルやレンタカー利用時には、クレジットカードが支払い能力の証明(信用照会)として必須です。
カードがない場合、宿泊費と同等、あるいはそれ以上の高額な現金をデポジットとして預けるよう求められ、貴重な旅の資金が一時的に凍結されるリスクが生じます。
デポジットは「身分証明書」としての役割も兼ねているため、カードがないだけでチェックインを拒否されるケースすら珍しくありません。
スムーズな入館とサービス利用を担保するためにも、カードは不可欠なツールとなります。
海外旅行傷害保険で医療費をカバーできる
クレジットカードを1枚持っておくだけで、ヨーロッパでの医療破産のリスクを回避できます。
たとえば北欧や西欧の医療費は日本の健康保険が適用されないため、盲腸の加療や骨折による数日の入院だけで300万円〜500万円以上の請求が届くケースは珍しくありません。
カード付帯保険があれば、これらの費用を個人で負担することなく、保険会社が直接肩代わりしてくれます。
特に「キャッシュレス診療」に対応したカードなら、現地の病院窓口で1円も払わずに受診できるため、手持ちの現金を減らさずに済む点も大きなメリットです。
渡航前には必ずクレジットカードに海外旅行傷害保険が付帯するかを確認し、スマホからすぐにサポートデスクへ電話できる体制を整えておくことをおすすめします。
円安・物価高だからこそ、高還元カードでポイントを効率的に貯められる
深刻な円安と物価高が続く現状では、クレジットカード決済によるポイント還元が家計のダメージを和らげる重要な手段となります。
現金両替では手数料を取られるだけですが、クレジットカードなら決済額の1.0%〜2.0%がポイントとして戻ってくるため、実質的な割引として機能するためです。
また、航空会社系カードでマイルを貯めれば、次回の旅行費用を浮かせられるメリットも見逃せません。
物価の高いヨーロッパでの高額決済を逆手に取り、賢くリターンを得る姿勢が、2026年の海外旅行におけるスタンダードな節約術となります。
ヨーロッパでクレジットカードを使う際の注意点
ヨーロッパでのカード利用は非常に便利である一方、日本国内とは異なる海外特有のルールやリスクへの理解が欠かせません。
無防備な利用は思わぬ手数料の発生や、セキュリティ上のトラブルを招く引き金となります。
次の注意点を確認しておくことが快適な旅を継続するための絶対条件です。
- 暗証番号(PINコード)の入力が必須、サインを求められる場合もある
- レストラン等ではチップ額を自分で入力する、伝票に書き込む
- 支払いは基本1回払い、分割は帰国後手続きする
- スリやスキミング、不正利用対策をする
- 紛失・盗難時に備え「緊急連絡先」を必ず控えておく
- 決済時やATM利用時に海外事務手数料がかかる
それぞれ解説します。
暗証番号(PINコード)の入力が必須、サインを求められる場合もある
ヨーロッパでクレジットカードを使う前に、暗証番号(PINコード)は必ず確認しておきましょう。タッチ決済で支払える場面もありますが、決済金額や端末の仕様によっては、ICチップを読み取ったうえでPIN入力を求められることがあります。
暗証番号が必要になりやすいのは、スーパー・レストラン・ホテル・鉄道券売機・ATMなどです。海外の決済端末で暗証番号を3回続けて間違えると、カードにセキュリティロックがかかり現地での復旧が不可能になる場合があります。渡航前に必ず正しい4桁の暗証番号を確認しておきましょう。
日本ではサインで済む場面でも、ヨーロッパではPIN入力が前提になるケースがあります。PINがわからないと決済できない場合もあるため、出発前の確認が欠かせません。
一方で、店舗やカードの種類によっては、暗証番号ではなくサインを求められる場合もあります。サインが必要なときは、カード裏面の署名と同じ表記で記入します。
暗証番号を忘れている場合は、カード会社の会員サイトやアプリ、問い合わせ窓口で確認・再設定の手続きを済ませておきましょう。
レストラン等ではチップ額を自分で入力する、伝票に書き込む
ヨーロッパのレストランでクレジットカード決済をする際は、チップ額と合計金額を確認してから支払いましょう。
チップの扱いは国や店舗によって異なり、会計にサービス料が含まれていれば追加のチップが不要なケースもある一方、任意でチップを加える形式の店舗もあります。
また支払い方法は、カード端末にチップ額を入力したり、伝票のチップ欄に金額を書き込んだり、店舗によってさまざまです。
端末に「Tip」「Gratuity」「Service」などの表示が出た場合は、内容を確認してから操作します。チップを加えない場合は「No tip」「Skip」「0」などを選びましょう。
伝票にチップ欄がある場合は、支払うチップ額と合計金額を記入してください。
チップを払わない場合でも、空欄にせず「0」や横線を入れておくと安心です。
支払いは基本1回払い、分割は帰国後手続きする
ヨーロッパに限らず、海外の決済端末では日本の「分割払い」や「ボーナス払い」を選択できず、すべて「1回払い」として処理されます。
現地で「分割で」と伝えても店員には通じず、システム上も対応していないため、予算管理には十分な注意が必要です。
高額な買い物をして支払いを分けたい場合は、帰国後にカード会社の会員サイトから「あとから分割」や「あとからリボ」の手続きをおこないましょう。
ただし、これらの変更には高い金利手数料が発生するため、計画的な利用と返済シミュレーションを怠らないようにしてください。

【旅行業務取扱管理者のアドバイス】
ヨーロッパの観光地ではスリが多発しています。カードはスキミング防止ポーチに入れ、決済時は端末から絶対に目を離さないようにしましょう。
スリやスキミング、不正利用対策をする
ヨーロッパにの主要都市では、非接触でクレジットカード情報を盗み取るスキミングや、背後から暗証番号を盗み見る手口が巧妙化しています。
特にATM利用時は周囲を警戒し、入力時は手で隠すなどの物理的な防御策が必須。
また、RFID(電波遮断)機能付きの財布やカードケースを使用し、カバンの中でもカードを安全に管理する意識を持ってください。
最近のカードはアプリとの連携で利用するごとに通知がきたり、利用明細をリアルタイムで追えるため、身に覚えのない不正利用があれば即座に利用停止できます。
渡航前にはアプリをダウンロードし、通知設定をおこないましょう。
紛失・盗難時に備え「緊急連絡先」を必ず控えておく
クレジットカードを紛失した際、速やかに利用停止をおこなうための「海外専用ダイヤル」をメモしておくことは、旅の安全管理における基本中の基本です。
スマホ自体が盗まれる可能性も考慮し、クラウド上だけでなく物理的な紙のメモとして、カード番号の一部と連絡先を分散して保持しておきましょう。
多くのカード会社は24時間年中無休で日本語対応の緊急デスクを設置しており、再発行や緊急キャッシュサービスを提供しています。
トラブル発生時の初動が被害を最小限に抑える鍵となるため、出発前の「連絡先リスト作成」を絶対に忘れないでください。
決済時やATM利用時に海外事務手数料がかかる
日本のクレジットカードを海外で利用すると、為替レートに加えて2.2%〜3.8%程度の「海外事務手数料」が加算される点に留意しましょう。
これはカード会社が外貨を円貨に計算し直す際に発生するコストであり、利用者が避けることのできない固定費です。
近年は多くのVisa・Mastercardブランドカードの海外事務手数料が3.63%〜3.85%程度まで値上がっており、たとえば物価の高いヨーロッパで1,000ユーロ(約16万円)決済した場合、手数料だけで約6,000円が加算される計算です。
また、ATM利用時には事務手数料こそかかりませんが、代わりに110〜220円のATM利用手数料がががり、返済までの利息(年率約18.0%の日割り)が課せられます。
こうしたコストを最小化するためには、高額決済は事務手数料の低いブランドでおこない、現金は一度にまとめて引き出すなどの戦略的な使い分けが不可欠です。
ヨーロッパでクレジットカードを利用する際の手数料を安くする方法
ヨーロッパ旅行においてクレジットカード利用時の手数料を安くする方法としては、次の2つがあります。
- 支払い時は必ず現地通貨を選択する【DCC決済はNG】
- 手数料の低いWiseデビットカードやRevolutを併用する
特に決済時の通貨選択ミスは、数千円から数万円単位の損失を生む「隠れた罠」です。
無駄な中間手数料を排除するだけで、現地での食事を1回豪華にできるほどの節約が可能になるため、かならずチェックしましょう。
| 支払い方法 | 金額 |
|---|---|
| クレジットカード(現地通貨決済 / 海外事務手数料3.85%) | 約16,616円 |
| クレジットカード(円建てDCC決済 / 為替手数料10%想定) | 約17,600円 |
| Wiseデビットカード(外貨決済 / 手数料約0.6%) | 約16,096円 |
このように、現地通貨決済を選ぶだけでDCC決済より1回あたり約1,000円前後の節約になります。
支払い時は必ず現地通貨を選択する【DCC決済はNG】
ヨーロッパでのクレジットカード利用時、決済画面で「日本円(JPY)」か「ユーロ(EUR)」かを選択する画面が出たら、必ず「現地通貨(EUR)」を選んでください。
「日本円」を選ぶとDCC(Dynamic Currency Conversion)という仕組みが適用され、カード会社の正規手数料(約1.6%〜3.85%)ではなく、店側の運営会社が独自に設定した5%〜12%もの高額な為替レートで決済されてしまいます。
このレートは利用者にとって一切のメリットがなく、提示された瞬間に「損」が確定する非常に不透明な手数料体系です。
例えば30万円のブランドバッグを購入する際、正規の決済(手数料3.85%)なら約1.1万円の手数料で済みますが、DCC決済(10%)を選んでしまうと手数料だけで3万円が徴収されます。
選択ミスひとつで約1.9万円もの手数料を支払うことになるため、海外では常に現地通貨での決済を徹底することが、最も簡単で効果的なコスト削減術です。
手数料の低いWiseデビットカードやRevolutを併用する
海外事務手数料を抑えたい場合は、WiseデビットカードやRevolutをサブの決済手段として併用する方法があります。
クレジットカードをメインにしつつ、少額決済や外貨決済の一部をデビットカードに分ける使い方です。
クレジットカードで海外決済をすると、カード会社ごとに海外事務手数料がかかります。
利用額が大きくなるほど負担も増えやすいため、外貨決済に対応したWiseデビットカードやRevolutを使うと、決済コストを抑えやすくなります。
ただし、ホテルのデポジットや海外旅行保険、不正利用時の補償を考えると、クレジットカードの代わりにするのは避けたいところです。
高額決済やホテルではクレジットカード、少額決済や外貨決済ではWiseデビットカード・Revolutと使い分けましょう。

実際に編集者も2024年のフランス旅行時にWiseデビットカードをフル活用しました。
ヨーロッパでクレジットカードが使えない!原因別の対処法
ヨーロッパでクレジットカードが使えない事態に遭遇しても、冷静に原因を特定すれば即座に解決できるケースがほとんどです。
ここでは以下の3パターンに分け、ヨーロッパでカードが使えない原因と対処法を解説します。
- ブランド制限で決済できない場合
- ICチップ不良や「暗証番号(PIN)」エラーの場合
- カード会社の「不正利用検知システム」によるロックの場合
ブランド制限で決済できない場合
JCBやAmexといった一部のブランドは、店やサービスによって支払いに使えず、決済時に断られる場合があります。
ヨーロッパではVisaとMastercardが普及しているため、いずれかを持っていれば問題なくカード決済を利用できます。
ブランドが支払いに対応していないケースを想定し、あらかじめ「VisaとMastercard」や「VisaとJCB」など、異なるブランドのカードを2枚持ちしておくことが重要です。
ICチップ不良や「暗証番号(PIN)」エラーの場合
物理的な接触不良が原因でクレジットカードが読み取れない場合は、カードのICチップを柔らかい布で拭くか、予備のカードに切り替えるしかありません。
ヨーロッパではカード利用時に暗証番号(PIN)の入力が必須となる場面が多く、番号を3回間違えるとカードにロックがかかり、現地での復旧は不可能になります。
渡航前には必ず「4桁の暗証番号」を再確認し、うろ覚えの状態で試行錯誤するのは絶対に避けてください。
ICチップが反応しない古い端末の場合は、店員にコンタクトレス(タッチ決済)や、スマホタッチ決済が可能か打診しましょう。
カード会社の「不正利用検知システム」によるロックの場合
普段日本でしか使っていないクレジットカードを急に海外で利用すると、盗難と判定されて自動的にロックがかかることがあります。
これはカード会社が会員の資産を守るための正常な動作ですが、現地で使えないと非常に不便です。
解決策として、出発前にカード会社のマイページから「海外渡航の予定」を登録しておくか、ロックされた場合は即座にコールセンターへ連絡して本人確認をおこなってください。
現在はアプリからワンタップで利用確認とロック解除ができるカードも増えているため、渡航前にアプリの設定を見直しておくべきです。
ヨーロッパで現金が必要な際は海外キャッシングも選択肢
ヨーロッパで現金が必要になった場合は、クレジットカードの海外キャッシングを利用すると、両替よりコストを抑えられる場合があります。 海外ATMから必要な分だけ現地通貨を引き出せるため、多額の現金をあらかじめ両替して持ち歩く必要もありません。
海外キャッシングを利用する際は、次の2点を確認しておきましょう。
- 利息・ATM利用手数料: 金利やATM利用手数料はカード会社によって異なる
- 繰上げ返済: 早めに返済できれば、日割りで発生する利息を抑えられる
ただし、両替と海外キャッシングのどちらが安くなるかは、為替レートや利用するATM、カード会社の手数料などによって変わります。渡航前に手持ちのカードの海外キャッシング条件を確認しておきましょう。
キャッシングの手数料と利息の仕組み
海外キャッシングでは、借入額に対する利息に加えて、ATM利用手数料がかかる場合があります。
金利や手数料はカード会社によって異なりますが、たとえば三井住友カードの海外キャッシュサービスでは、実質年率18.0%の利息と、1万円以下なら110円、1万円超なら220円のATM手数料が発生します。
利息は借入期間に応じて日割りで計算されるため、海外キャッシングを利用する際は金利だけでなく、返済までの日数も確認することが大切です。
繰上げ返済を利用して利息を抑える
海外キャッシングの利息を抑えたい場合は、カード会社が対応していれば繰上げ返済を利用しましょう。
利息は返済までの日数に応じて発生するため、通常の支払日を待たずに返済することで利息負担を抑えられます。
ただし、繰上げ返済の方法や利用できるタイミングはカード会社によって異なります。ATMや銀行振込、インターネット返済など対応方法を確認し、利用データが反映されたあとに手続きを進めてください。
ヨーロッパ旅行前に確認すべきクレジットカード設定チェックリスト
- 国際ブランドはVisa/Mastercardか
- タッチ決済に対応しているか
- Apple Pay・Google Payに登録できるか
- 暗証番号(PIN)を確認したか
- 利用可能枠に余裕があるか
- 海外旅行保険の付帯条件を満たしているか
- 紛失・盗難時の連絡先を控えたか
- カード会社アプリの利用通知をオンにしたか
ヨーロッパで使えるクレジットカードに関するよくある質問
ヨーロッパで使えるクレジットカードに関するよくある質問に答えます。
- ヨーロッパのクレジットカードの普及率はどれくらい?
- ヨーロッパではJCBは使えない?
- ヨーロッパではVisaとMasterどっちがいい?
- ヨーロッパではVisaは使えない?
- ヨーロッパ留学におすすめのクレジットカードはどれ?
似たような疑問をお持ちの方は参考にしてください。
ヨーロッパのクレジットカード普及率はどれくらい?
フランス(パリ)イギリス(ロンドン)など、北欧諸国などの主要都市においてはほぼ100%に近い普及率と言えます。
実際に観光で訪れるレストラン、ホテル、美術館、公共交通機関では、クレジットカード(特にタッチ決済)が使えない場所を探すほうが難しいほどです。
ただし、ヨーロッパ全体が均一ではありません。 ドイツやオーストリア、イタリアの一部、あるいは都市部を離れると依然として「現金派」が多く、個人経営の飲食店やキオスクではカード不可のケースも珍しくありません。
結論として、主要都市はカードだけでOKだが、国を移動するなら現金も予備で持っておくというのが、2025年のリアルな正解です。
ヨーロッパではJCBは使えない?
JCBはヨーロッパ全域で使える店舗が限られており、高級ホテルや大都市の一部ショップに留まります。
編集者の実体験でも地方や中小規模の店舗では使えないことが多かっため、VisaまたはMastercard®を必ず持っていきましょう。
ヨーロッパではVisaとMasterどっちがいい?
ヨーロッパでは、VisaとMastercardのどちらか一方が明確に優れているとは言い切れません。 どちらも幅広く利用できるため、より安心して旅行するならVisaとMastercardを1枚ずつ持っていくのがおすすめです。
ヨーロッパではVisaは使えない?
いいえ。Visaはヨーロッパ全域で利用できる主要ブランドのひとつです。
店舗や交通機関でも広く使えるため、Visaが使えないということはありません。
ただし一部の店でMastercard®優先の場合もあるので、併用するのが安心です。
ヨーロッパ留学におすすめのクレジットカードはどれ?
留学生には年会費無料で海外旅行保険が自動付帯し4%のキャッシュバックがある学生専用ライフカードがおすすめ。
また完全ナンバーレスで不正利用に強く、国内での普段使いでもお得な三井住友カード(NL)も人気です。
なお、国際ブランドにはヨーロッパでシェア率・加盟店舗数が多いVisaまたはMastercard®を必ず選びましょう。
|
学生専用ライフカード
|
三井住友カード(NL)
|
|
| 年会費 |
無料
|
無料
|
| ポイント還元率 | 0.5 〜 1.5% | 0.5 〜 7%(※) |
| ETC年会費 | 無料 | 無料(※) |
| 発行期間 | 最短2営業日 | 最短10秒(※) |
| 付帯 サービス |
||
| 電子 マネー |
|
|
| 国際ブランド |
|
|
ヨーロッパでのクレジットカードのまとめ
ヨーロッパのクレジットカード事情は日本と異なります。日本の感覚でクレジットカード使おうとすると失敗して、困ったことになりかねません。
ヨーロッパに行くときは、ICチップ付きのVISAもしくはMastercard®のクレジットカードを持っていくようにしましょう。また、充実した海外旅行保険がついていれば、さらに安心です。
クレジットカードには、それぞれのカード会社が提供している旅行に役立つ付帯サービスがあります。
せっかくクレジットカードを持っているなら、それらの付帯サービスを活用しない手はありません。出発前に、お手持ちのクレジットカードにはどのようなサービスが付帯しているのかを確認しておきましょう。
ヨーロッパで滞在中に必要になる現金も、日本円で持っていって両替するのではなく、クレジットカードでキャッシングしてATMから現地通貨を調達するようにしましょう。
その方が、手数料も安くすみますし、日本円を両替してくれる両替屋を探す手間も省けます。そして、なによりも大きなお金を持ち歩いて身を危険にさらさなくてすみます。
これらの点を押さえておけば、ヨーロッパでのお金に関するトラブルを最小限に抑えられます。
海外旅行全般におすすめのクレジットカードはこちら!

ライター歴6年。クレジットカードは、楽天プレミアムカード、エポスゴールドカード、リクルートカード、セゾンインターナショナル、MUJIカードを所有。楽天プレミアムカードに無料で付帯する特典「プライオリティ・パス」を愛用して、海外の空港ラウンジ巡りが趣味。クレジットカード付帯の海外旅行保険を駆使して、一年中、安心して海外を飛び回っています。クレジットカードの優待、特典などを比較し、よりお得な活用法を見出し、分かりやすくお伝えしていきたいと思います。