
 PR
ワーホリ・留学向けクレジットカードおすすめ5選!選び方や海外に必要な理由を解説
- 海外ではカード文化が根付いているため、ワーホリ前にクレジットカードは必ず作っておく
- ワーホリ用クレジットカードの国際ブランドはVisaがおすすめ
- 海外でのクレジットカード発行は審査通過が難しくあらかじめ日本で発行しておく
ワーホリや留学で海外に長期滞在する予定があるのなら、クレジットカードは作っておくべきです。
すでにクレジットカードを持っているという方でも、ワーホリや留学向けのカードを持っていないようなら、乗り換えも検討すべきでしょう。
この記事では、海外に長期滞在するときにクレジットカードが必須な理由を解説するとともに、おすすめのクレジットカードも紹介します。
ワーホリや留学前の方は、ぜひご参考ください。
| こんな人におすすめ | クレジットカード | 国際ブランド | ワーホリに持っていくべき理由 |
|---|---|---|---|
| どれを選ぶか迷っている | 三井住友カード(NL) | Visa・Mastercard | 完全ナンバーレス仕様で不正利用に強く、最高2,000万円の海外旅行傷害保険が利用付帯 |
| 学生 | 学生専用ライフカード | Visa・Mastercard・JCB | 在学中の海外利用で4%キャッシュバックを受けられる |
| 出発までに時間がない | エポスカード | Visa |
Web申し込み後、店頭での最短即日発行・受り取りが可能 疾病治療費用が最高270万円 |

三井住友カード(NL)
|

学生専用ライフカード
|

エポスカード
|
|
| 年会費 |
無料
|
無料
|
無料
|
| ポイント還元率 | 0.5 〜 7%(※) | 0.5 〜 1.5% | 0.5%~5.0% |
| ETC年会費 | 無料(※) | 無料 | 無料 |
| 付帯 サービス |
|||
| 電子 マネー |
|
|
|
| 国際ブランド |
  |
 |
|
ワーホリや長期留学の前にクレジットカードを作るべき理由
ワーホリや長期留学の前にクレジットカードを作るべき理由は、現地での支払いやデポジット、海外キャッシング、緊急時のサポートなど、海外生活のさまざまな場面で利用できるためです。
また、日本発行のクレジットカードは渡航後に新規発行しにくいため、出発前に2〜3枚準備しておくと安心です。
- 海外では日本以上にカード文化が根付いている
- クレジットカード付帯の海外旅行保険が便利
- デポジット(保証金)が必要なサービスにクレカが使える
- 海外キャッシングで外貨両替いらず
- 海外デスクで現地サポートが受けられる
- 不正利用などのトラブルがあった際に全額補償される
- オーストラリアやカナダではビザの申請料金支払いにもクレカが必須
- 海外に行ってからクレカを作るのは不可能に近い
一覧に目をとおすだけでも、いかにワーホリや留学中にクレジットカードがあると便利かわかるはず。それぞれの詳細もチェックしてみましょう。
海外では日本以上にカード文化が根付いている
ワーホリ先では、日本よりキャッシュレス決済の比率が高い国も多いため、クレジットカードを日常の支払いに使う場面が増えます。
イギリスやカナダなどではカードやタッチ決済が広く利用されており、少額の買い物でも現金を使わずに支払えるケースがあります。海外、とくに韓国やカナダなどではカード決済が当たり前です。
例えばイギリスでは現金決済の比率が約10%以下になるなど、キャッシュレス化が急速に進んでおり、チップすらもクレジットカードで支払えます。
また、海外ではクレジットカードが身分証明書のように扱われることもあります。「クレジットカードを保有している=安定して収入を得ている人」と判断されるためです。
不慣れな外貨コインを使うより支払いもスムーズに済みますので、カード文化の根付いた国では積極的にクレジットカードを利用したいところです。
クレジットカード付帯の海外旅行保険が便利
クレジットカードのなかには海外旅行保険が付帯しているものもあります。その場合、ワーホリや留学する前にあらためての保険手続きは必要ないため、手間がかかりません。
また、下記の楽天カードなどの年会費無料カードや格安カードでも付帯していることがあるため、あらためて海外旅行保険に入るよりお金もかからないのはメリットです。
ただし、クレジットカードの海外旅行保険は、基本的に「日本を出発してから最長90日間(約3カ月間)を補償」するものです。
カードによっては30日間や60日間と短いものもありますし、3カ月以上の長期ワーホリとなると別途保険を考えるべきでしょう。
- 総合評価
- 口コミ件数 : 108件

- 年会費永年無料
- 新規入会&利用でポイントがもらえる
- 安心のセキュリティ
デポジット(保証金)が必要なサービスにクレカが使える
海外ではレンタカーやホテルを利用するときに、身分証明書(ID)とともにデポジット(保証金)を必要とするケースも多いです。
デポジットの方法としては現金を預けることもできますが、クレジットカードに比べ信用度はやや低め。そのため、現金でのデポジットは、クレジットカードでのデポジットよりも高い金額を預けるよう求められるケースもあります。
以上のことからデポジットを求められたときには、クレジットカードを提示するのがスムーズです。
海外キャッシングで外貨両替いらず
海外通貨を使い切ってしまった場合、銀行や両替所での外貨両替を行うのが一般的です。
しかし、銀行まで出向いて外貨両替をするのは手間ですし、海外の街なかにある小さな両替所に関しては偽装通貨が出回っていたり、不当なレートでの両替被害に合う恐れもあります。
そのような手間や被害を避けられるのが、クレジットカードによる海外キャッシング。しかも、利用日の実勢レートから手数料が換算されるため、場合によっては銀行で両替するよりもお得になることも多いです。
なお、キャッシング後はすぐに日本の銀行口座から引き落とし返済すれば、利息もかかりません。
海外デスクで現地サポートが受けられる
クレジットカードによっては、海外でも日本語対応によるサポートを受けられるサービスデスクが常設されています。
また、たとえばエポスカードやダイナースクラブカードは、日本語対応による海外サポートデスクを設けています。
レストランの予約や航空券チケットの手配のサポート、そのほか現地の情報を知りたいときにも活用できるのでおすすめです。
ワーホリや留学先の土地ならではの特典を持ったクレジットカードは、持っておいて損がないでしょう。

不正利用などのトラブルがあった際に全額補償される
海外では、日本よりもクレジットカードの不正利用に関する対策を厳重に行っています。クレジットカード支払いを利用した場合、サインのみではNGとし、暗証番号しか受け付けてくれないショップが多いのもその一環です。
また万が一、不正利用された場合にもクレジットカード会社が補償してくれます。多くの場合は、「カードの紛失・盗難時には61日前(届出日を含む)までであれば損害を全額補償」と利用規約に記載されているでしょう。
それに、海外では多くの現金を持ち歩いていては、襲ってくださいといっているようなものです。身の安全を考えるうえでも、ワーホリや留学中はクレジットカードをメインに利用しましょう。
オーストラリアやカナダではビザの申請料金支払いにもクレカが必須
近年ではビザも電子化が進んでいますが、オーストラリアやカナダをはじめとして電子ビザにのみ対応している国もあります。
電子ビザの申請はネットから「e-VISA」を利用し、料金支払いはクレジットカードによるオンライン決済のみ。
例えばオーストラリアのワーキングホリデービザ(subclass 417)の申請料金は約600〜650豪ドル程度(時期により改定あり)かかります。
つまり、ビザ申請のためにもクレジットカードは必須なのです。
海外に行ってからクレカを作るのは不可能に近い
たとえすぐに部屋やアルバイトを決めたとしても、海外に着いたばかりでは勤続年数も居住年数も短すぎます。
これではクレジットカード会社からは貸し倒れリスクを懸念され、海外でクレジットカードを申し込みしても審査に落ちてしまう可能性が高いです。
以上のことから、クレジットカードは日本で作っていくのが無難です。
また、クレジットカードを作るためには審査が必要です。カード会社やカードの種類によっては、審査に時間がかかる場合があり、カードの発行までに1週間以上の期間が必要になることもあります。
そのため、クレジットカードの発行を検討する場合は、ある程度期間に余裕を持って申し込みをおこないましょう。
ちなみに、クレジットカードによっては、即日発行ができるものもあります。海外旅行までの期間に余裕がない方は、下記のような即日発行できるクレジットカードを検討するのもよいでしょう。
|
三井住友カード(NL)
|

JCB カード W
|
エポスカード
|

セゾンカードインターナショナル
|
|
| 年会費 |
無料
|
永年無料
|
無料
|
無料
|
| ポイント還元率 | 0.5 〜 7%(※) | 1 〜 10.5% | 0.5%~5.0% | 0.5% |
| 発行期間 | 最短10秒(※) | ナンバーレスなら最短5分(※) | 店頭申込で最短30分発行・オンライン入会で1週間程度 | 最短即日発行~3営業日 |
ワーホリや長期留学向けのクレジットカードの選び方
ワーホリ用のクレジットカードは、国際ブランド・海外事務処理手数料・海外旅行傷害保険・セキュリティを中心に比較しましょう。
長期滞在では海外での決済額が大きくなるため、ポイント還元率だけでなく、海外利用時にかかるコストや万が一の備えも重要です。
- 国際ブランドはVisaがおすすめ
- 海外キャッシング機能は必須
- ポイント還元率は1.0%以上が理想
- ナンバーレスカードを選ぶ
- 海外利用手数料は1.6%台ならコストを抑えられる
- 海外旅行傷害保険は「自動付帯」かを確認し90日の期限に注意
- ICチップ付きクレジットカードを選ぶ
こちらもそれぞれ詳細をチェックしていきましょう。
国際ブランドはVisaがおすすめ
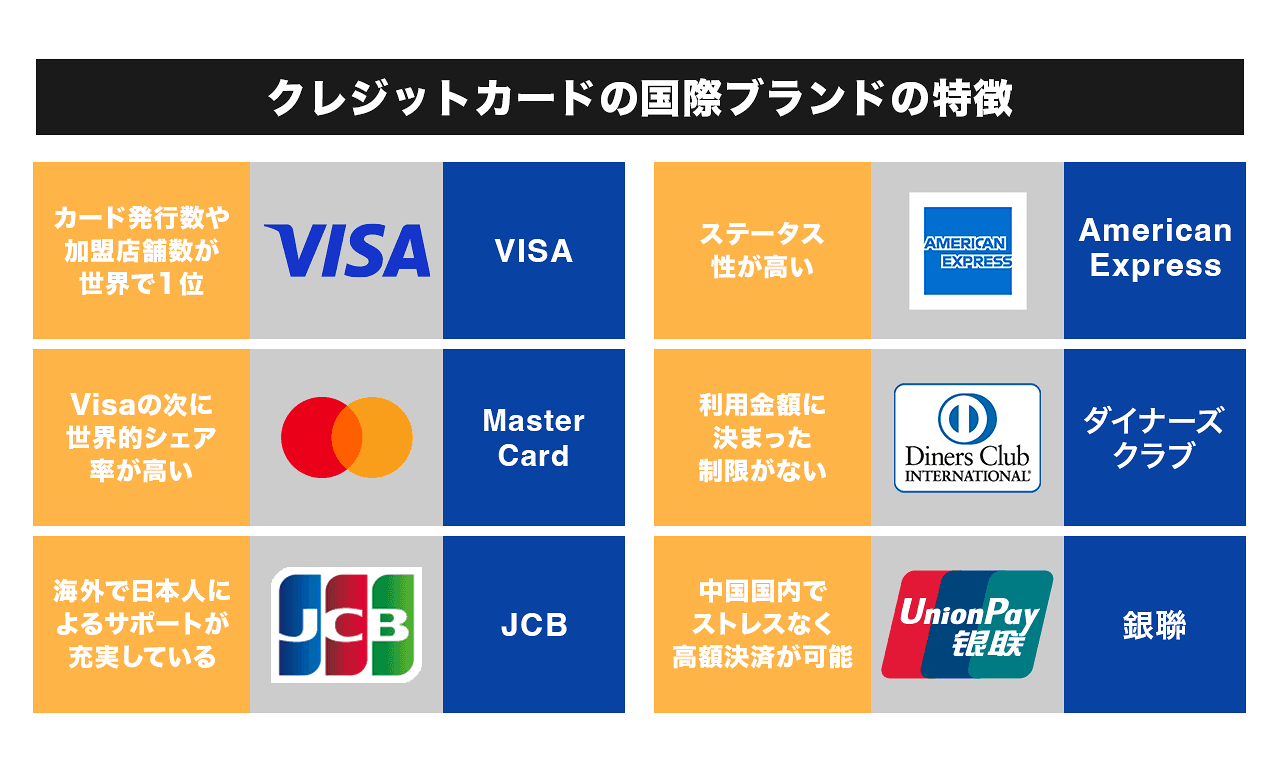
有名な国際ブランドのうち、JCB、アメックス、ダイナースはそもそも使える店舗が少ない傾向にあります。また、アメックスとダイナースに関しては為替レートも悪いため、ワーホリや留学のときにはおすすめできません。
一方、VisaやMastercardはどこの国でも加盟店が多いため安心。そのためVisaとMastercardをセットで所持しておくのがおすすめです。2枚所持しておくと、クレジットカードが不正利用や盗難にあったときや、利用限度額を超えてしまったときに備えられます。
しかし、ハワイやグアム、東南アジアなどの国であればJCBが使える店も多く、VisaやMastercardにはない特典を活用することもできます。
ワーホリで滞在する国によっては、「Visa or Mastercard」&「JCB」の組み合わせも有効的になることを覚えておきましょう。
|
三井住友カード(NL)
|
JCB カード W
|
学生専用ライフカード
|
エポスカード
|
楽天カード
|
|
| 年会費 |
無料
|
永年無料
|
無料
|
無料
|
無料
|
| ポイント還元率 | 0.5 〜 7%(※) | 1 〜 10.5% | 0.5 〜 1.5% | 0.5%~5.0% | 1~3% |
| 発行期間 | 最短10秒(※) | ナンバーレスなら最短5分(※) | 最短2営業日 | 店頭申込で最短30分発行・オンライン入会で1週間程度 | 7営業日程度 |
▼代表的な国際ブランドの違いや選び方はこちら!
JCB・Visa・Mastercardの違いは?どれがいいか比較し選び方を徹底解説
海外キャッシング機能は必須
外貨両替の手間や詐欺の恐れを考えると、海外キャッシング機能は必須です。
クレジットカードがあればATMでのキャッシングで現地通貨を用意できます。
チップで現金が必要になる場合もありますし、クレジットカードがまったく利用できない場所もときにはあるかもしれません。
キャッシングの場合、海外の街中で両替するよりも有利なレート・手数料で現地通貨を調達できることがもあります。さらに、帰国を待たずにWebから「繰り上げ返済」をすることで、利息を数日分に抑え、両替手数料を大幅に節約可能です。
しかし、盗難・紛失のリスクを減らすためにも、できるだけ現金は少なくして、必要に応じてキャッシングを利用するとよいでしょう。
なお、クレジットカードによっては国内キャッシングのみに対応しているものもあります。海外キャッシング対応かどうかをよく確認してください。
ポイント還元率は1.0%以上が理想
できれば年会費が無料で、かつ基本のポイント還元率が1.0%以上のクレジットカードを選ぶとよいでしょう。
例えば、JCB CARD Wは、JCBと提携する「J-POINTパートナー」の店舗で利用すると、海外ダブルポイントという特典が適用されます。
スターバックスやAmazon.co.jpなどでお得にポイントが貯まるため、ワーホリ先での利用でおすすめです(※)。
(※)スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません
- 総合評価
- 口コミ件数 : 10件
- 年会費、永年無料
- いつでもポイント2倍
- 安心・安全セキュリティー
ナンバーレスカードを選ぶ
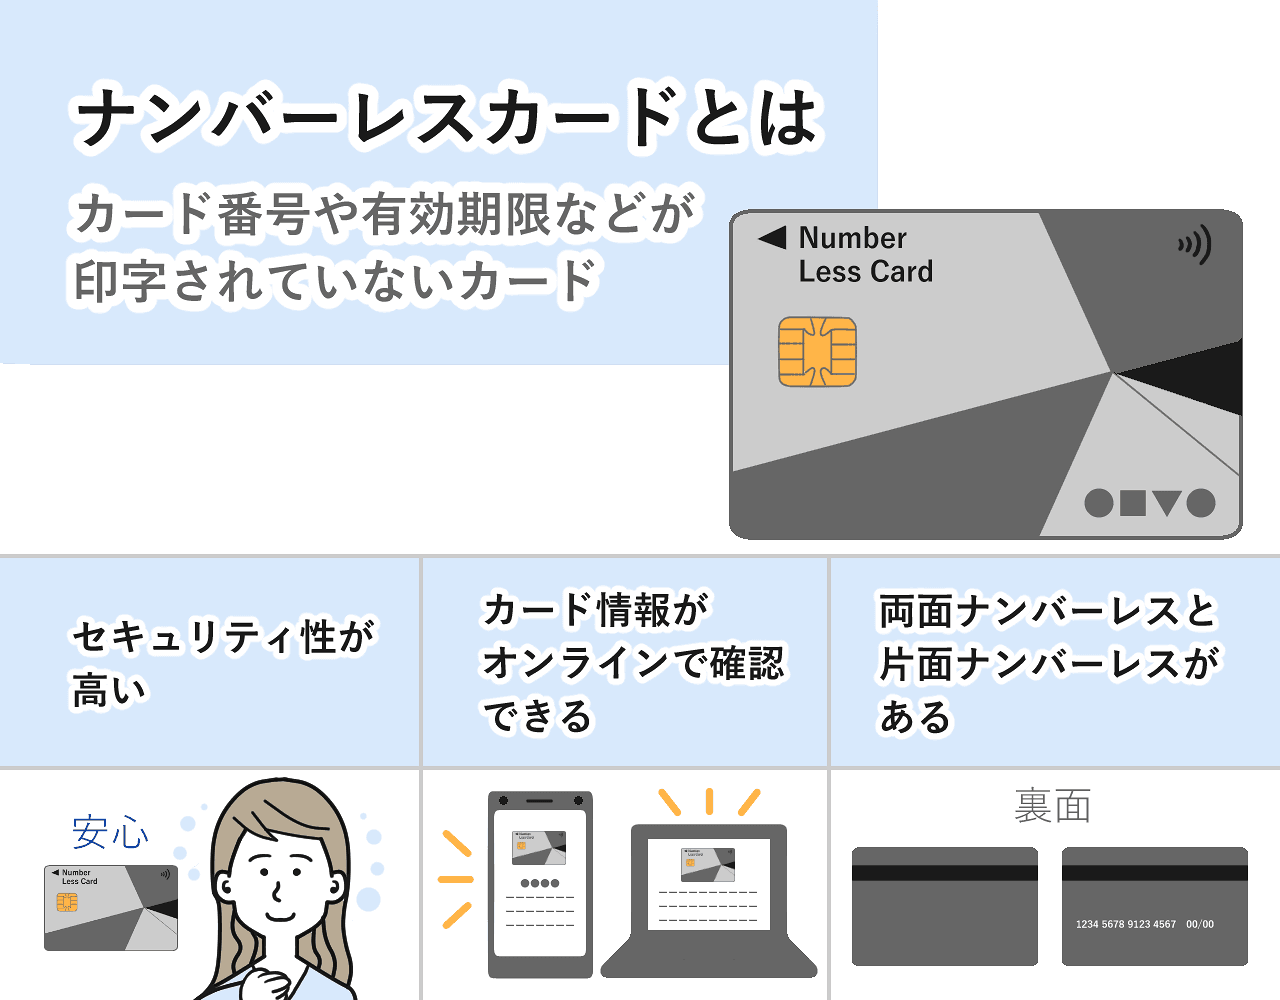
カードが不正利用されるリスクを少しでも軽減したい方は、ナンバーレスカードを選ぶ方法があります。
ナンバーレスカードは、カード券面にカード番号や有効期限などが印字されていないカードで、カード番号などを盗み見される心配がありません。
ナンバーレスカードで発行可能なクレジットカードには、下記のようなカードがあります。
海外事務処理手数料を比較して選ぶ
ワーホリで使うクレジットカードは、海外事務処理手数料を比較して選びましょう。
海外でクレジットカードを利用すると、国際ブランドが定める基準レートをもとに日本円へ換算され、カード会社所定の海外事務処理手数料が加算されます。海外事務処理手数料の料率はカードによって異なるため、同じ金額を使っても最終的な支払額に差が生じます。
ワーホリは一般的な海外旅行より滞在期間が長く、カードで支払う総額も大きくなりやすいため、手数料率の違いにも注目したいところです。
海外事務処理手数料は、以下の式で目安を計算できます。
海外利用でかかる手数料の計算式
国際ブランドの基準レート × 利用した外貨額 × 海外事務処理手数料率
たとえば、基準レートが1ドル=150円のときに1,000ドルを利用し、カード会社の海外事務処理手数料率を3.0%と仮定します。
150円 × 1,000ドル × 3.0% = 4,500円
この場合、海外事務処理手数料の目安は4,500円となり、利用額15万円と合わせた支払額は15万4,500円です。
実際に適用される基準レートや海外事務処理手数料率は、国際ブランドやカード会社、カードの種類などによって異なります。また、利用日の為替レートがそのまま適用されるとは限りません。
海外での利用額が大きくなるほど手数料の差も広がるため、出発前に各カードの最新の海外事務処理手数料を確認しておきましょう。
海外旅行傷害保険は「自動付帯」かを確認し90日の期限に注意
ワーホリで使うクレジットカードは、海外旅行傷害保険の付帯条件に加えて、補償期間が90日前後に限られていないか確認しましょう。
クレジットカード付帯の海外旅行傷害保険は、1回の旅行につき最長3カ月程度を補償期間としているカードがあります。たとえば三井住友カードでは1旅行につき最長3カ月、JCBカードでもカードによって日本出国から3カ月後までが補償期間の上限です。
ワーホリは半年~1年以上滞在するケースもあるため、カード付帯保険だけでは滞在期間の大半が補償対象外になる可能性があります。 90日前後を超えて滞在する場合は、別途海外旅行保険へ加入するなどして不足する期間を補う必要があります。
また、海外旅行傷害保険には、カードを保有していることで適用される「自動付帯」と、航空券や対象となる交通費などをカードで支払う必要がある「利用付帯」があります。補償期間だけでなく、保険の適用条件や傷害・疾病治療費用などの補償額も出発前に確認しておきましょう。
出典:海外旅行傷害保険(カード付帯)は出張や留学も補償の対象になりますか? | よくあるご質問(個人・法人のお客様)
ICチップ付きのクレジットカードを選ぶ
近年、発行されるクレジットカードにはおおむねICチップがついています。これはクレジットカードの磁気情報を盗み取る「スキミング」対策のためです。
今一度、手元にあるクレジットカードを確認し、ICチップがついているかどうかを確認してみてください。
ICチップのついていない古いクレジットカードは海外では利用を断られる場合があります。
ワーホリや留学のために持っていくのは危険なので、乗り換えを検討しましょう。
ワーホリにおすすめのクレジットカード5選【長期留学にも】
ワーホリ用のクレジットカードで迷ったら、年会費無料でVisaを選べる三井住友カード(NL)が候補になります。
学生なら海外利用特典のある学生専用ライフカード、出発直前なら即日発行に対応するエポスカードも選択肢です。
なお、クレジットカードは1枚に絞るのではなく、VisaとMastercardなど国際ブランドを分けて2~3枚持っていくと、紛失や決済エラーにも備えられます。
ワーホリ用クレジットカードのおすすめ5選は下記のとおりです。
| クレジットカード | 海外事務処理手数料 | 国際ブランド | 海外旅行傷害保険 | ワーホリで役立つ点 |
|---|---|---|---|---|
| 三井住友カード(NL) | 3.63% | Visa・Mastercard | 最高2,000万円(利用付帯) |
完全ナンバーレス仕様でカード番号を盗み見されにくい 「VJデスク ~海外旅行サポート専用ダイヤル~」を利用できる |
| JCB カード W | 1.60% | JCB | 最高2,000万円(利用付帯) |
海外事務処理手数料が低め 海外利用でもポイント2倍 現地のJCB PRAZAで日本語サポートを受けられる |
| 学生専用ライフカード | 3.85% |
Visa・Mastercard・JCB |
廃止 |
LIFE DESK(日本語サービス)は出発前からサポート利用可能 海外での利用総額の4%がキャッシュバック |
| エポスカード | 3.85% | Visa | 最高3,000万円(※利用付帯) |
海外旅行傷害保険の上限が高く、疾病治療費用は最高270万円 店頭での最短即日発行・受け取りができ、急ぎでも安心 |
| 楽天カード | 3.63% | Visa・Mastercard・JCB・American Express | 最高2,000万円(利用付帯) |
楽天カード ハワイラウンジが使える 海外利用でも1.0%還元 |
|
三井住友カード(NL)
|
JCB カード W
|
学生専用ライフカード
|
エポスカード
|
楽天カード
|
|
| 年会費 |
無料
|
永年無料
|
無料
|
無料
|
無料
|
| ポイント還元率 | 0.5 〜 7%(※) | 1 〜 10.5% | 0.5 〜 1.5% | 0.5%~5.0% | 1~3% |
| ETC年会費 | 無料(※) | 無料 | 無料 | 無料 | 550円(税込) |
| 発行期間 | 最短10秒(※) | ナンバーレスなら最短5分(※) | 最短2営業日 | 店頭申込で最短30分発行・オンライン入会で1週間程度 | 7営業日程度 |
| 付帯 サービス |
|||||
| 電子 マネー |
|
|
|
|
|
| 国際ブランド |
|
|
|
|
 |
それぞれワーホリや留学時にどのように役立つのかをまとめておりますので、ぜひご参考ください。
三井住友カード (NL)|完全ナンバーレスで不正利用に強くサポート利用も◎
- 総合評価
- 口コミ件数 : 2件
- 年会費永年無料!
- 対象店舗でのスマホのタッチ決済またはモバイルオーダーでポイント7.0%還元(※)
- ナンバーレスで安心安全!
三井住友カード(NL)は、海外でカード情報を盗み見されるリスクを抑えたい人に向いています。
カード番号や有効期限などが券面に記載されない完全ナンバーレス仕様だからです。
年会費無料で、海外ショッピングの事務処理手数料は3.63%。海外旅行傷害保険は利用付帯で、条件を満たすと傷害死亡・後遺障害が最高2,000万円まで補償されます。
また、海外では「VJデスク~海外旅行サポート専用ダイヤル~」を利用できます。セキュリティだけでなく、渡航先で困ったときに相談できる窓口も確保しておきたい人は候補にするとよいでしょう。
JCB CARD W|海外事務処理手数料1.60%&海外でも1.0%還元
- 総合評価
- 口コミ件数 : 10件
- 年会費、永年無料
- いつでもポイント2倍
- 安心・安全セキュリティー
JCB カード Wは、ワーホリ中の海外決済手数料を抑えたい人に向いています。
年会費無料で海外事務処理手数料が1.60%と、今回比較する5枚のなかでは海外での決済コストを抑えやすいためです。
国内・海外を問わず200円(税込)につき2J-POINTが貯まり、海外でのショッピングでも基本還元率1.0%(「海外ダブルポイント」特典)。
JCBの海外加盟店で利用した場合もポイントが貯まるため、ワーホリ中の買い物でも使いやすいでしょう。
海外旅行傷害保険は利用付帯で最高2,000万円、海外で購入した商品の損害を補償するショッピングガード保険も最高100万円まで付帯します。
海外で長期間カード決済する予定があり、手数料とポイント還元の両方を重視したい人に向いています。
なお、JCBはVisaやMastercardとは別の国際ブランドなので、Visa・Mastercardのカードと組み合わせて持つサブカードとしても利用しやすいでしょう。
海外の「JCB PLAZA」では、JCB加盟店や観光情報の案内、レストランなどの予約、カード紛失・盗難時のサポートを日本語で受けられます。
ただし、JCB PLAZAが所在する国・地域に在住している場合は利用できないため、ワーホリ滞在中の利用条件は事前に確認してください。
以前、海外旅行中にちょっとしたトラブルがあったのですが、電話をして解決してくださったので、思った以上にサービスがしっかりしているなと思いました。
海外先での急なトラブルも迅速に解決してくれるサポートの手厚さが高評価を得ていました。
ちなみに、JCBカードは、インターネット申し込みであれば1週間程度でカードが手元に届きますので、カードの申し込みを検討する方は覚えておきましょう。
学生専用ライフカード|海外ショッピング利用分が4%キャッシュバック
- 総合評価
- 口コミ件数 : 件
- 卒業後も年会費無料!
- 海外ご利用総額の4%をキャッシュバック!
- 進学予定で満18歳以上の高校生も申し込み可能!
学生専用ライフカードは、学生のワーホリで海外利用特典を重視する人に向いています。年会費無料で在学中の海外ショッピング利用総額の4%がキャッシュバックされるためです。
ただし、キャッシュバックには事前エントリーが必要で、年間上限は10万円となります。
海外事務処理手数料はVisa・Mastercard・JCBのいずれも3.85%。また、海外アシスタントサービス「LIFE DESK」ではカードの紛失・盗難時の手続き案内や、病気・ケガをした際の病院紹介など、海外での日本語サポートを利用できます。
ただし、学生専用ライフカードの海外旅行傷害保険は、2026年3月31日以降に出発する旅行から廃止されています。
ワーホリで利用する場合は、別途保険を用意するか、海外旅行傷害保険付きのカードと併用しましょう。
エポスカード|即日発行・受け取り可能で急ぎの方に◎
- 総合評価
- 口コミ件数 : 51件
- 全国10,000店舗の優待つき!
- 入会金・年会費永年無料
- 海外旅行傷害保険は最高3,000万円
エポスカードは、ワーホリ中の病気やケガに備えられる海外旅行傷害保険を重視したい人に向いています。
年会費無料で海外旅行傷害保険の疾病治療費用が最高270万円、傷害治療費用が最高200万円まで補償されるためです。
傷害死亡・後遺障害の補償額は最高3,000万円と、他カードより高額なのもエポスカードの強み。
保険は利用付帯のため、対象となる旅行代金をエポスカードで支払う必要があります。また、海外ショッピングの事務処理手数料は3.85%です。
Web申し込み後、審査に通過するとエポスカードセンターで最短即日発行・受け取りできるため、出発まで時間がない場合にも候補となります。
上記の口コミのとおり、エポスカードには優秀な海外旅行保険がついているほか、サポートデスクにて病院の手配もおこなってくれます。ワーホリや留学中、頼れる人がいないときにも安心でしょう。
ただし、海外旅行保険の期間は最高90日が限度となります。それ以上の長期ワーホリに関しては保険の対象外となりますのでご注意ください。
楽天カード|海外でも還元率1.0%!24時間日本語サポートあり
- 総合評価
- 口コミ件数 : 108件
- 年会費永年無料
- 新規入会&利用でポイントがもらえる
- 安心のセキュリティ
楽天カードは海外での還元率や日本語サポートを重視する方向けのクレジットカードです。
年会費無料ながら海外利用でもポイント還元率が1.0%、海外旅行傷害保険に加えて、海外で病気やケガをした際に24時間365日、日本語で相談できる海外アシスタンスサービスを利用できます。
傷害・疾病治療費用はいずれも最高200万円、傷害死亡・後遺障害は最高2,000万円まで補償される仕組みです。
海外事務処理手数料はVisa・Mastercard・JCB・American Expressのいずれも3.63%。4つの国際ブランドから選べるため、すでに持っているカードとは異なるブランドを選び、ワーホリ用の予備カードとして持つ方法もあります。
楽天カード ハワイラウンジが使えるのも楽天カードの魅力です。
海外キャッシングで使用した時に、請求金額が決まってからすぐ楽天カスタマーセンターに電話をして海外キャッシング分のみ早期支払いにすると利子が少なくて済み、とてもお得感がある。
楽天カードの海外キャッシングは、使用後そのままにしておくと翌月の27日に登録口座から返済額が引き落とされます。
しかし、利息はお金を借りている期間に応じて増えるため、少しでも利息を減らしたいのならなるべく早めの返済がおすすめです。
ワーホリでクレジットカードを使う際の注意点
ワーホリや留学時のクレジットカード選びや、使用するときの注意点を押さえておきましょう。
これらは身の安全を守ることにもつながります。
- カードのサインは漢字でしよう
- クレジットカード会社の連絡先は控えておこう
カードのサインは漢字でしよう
クレジットカードのサインを筆記体やカタカナで書いている人もいると思います。しかし、ワーホリや留学中は漢字でのサインをおすすめします。
漢字は外国人にとってまねしづらく、不正利用対策のひとつになるためです。
クレジットカード会社の連絡先は控えておこう
不正利用や盗難、そのほか海外で困ったときにはクレジットカード会社のサポートが役立ちます。
たとえば突然の事故や病気でつらいときにも、サポートデスクに電話をかけることで病院や救急車の手配をしてくれるケースも多いです。
なお、クレジットカード会社ではさまざまな専門デスクを用意していて、電話番号もそれぞれ異なります。念のため、すべてを控えておくと安心でしょう。
出発前に最終チェック!ワーホリ用クレジットカードに関するよくある質問
ワーホリへ出発する前に確認しておきたいクレジットカードの疑問をまとめました。
- いつまでに作る?: 審査やカードの受け取りを考慮し、余裕をもって申し込む
- 利用限度額は?: 滞在中の生活費や急な出費を想定して確認する
- 何枚持っていく?: 異なる国際ブランドで2~3枚用意する
- 現地でも作れる?: 日本で発行するカードは出発前に用意しておく
- 引き落とし口座は?: 日本の口座を維持し、支払日前に残高を確認する
- Wiseとの使い分けは?: クレジットカードとデビットカードの特徴に応じて併用する
カードの発行だけでなく、引き落とし口座や予備の決済手段まで準備しておくことで、長期滞在中の支払いトラブルを防ぎやすくなります。
いつまでに作るべき?
審査や郵送の時間を考慮し、出発の2ヶ月前を目安に申し込んでおくと余裕があります。
発行までにかかる日数はカードによって異なるため、直前の申し込みでは出発に間に合わない可能性もあります。
急いでいる場合は、発行スピードも確認したうえでカードを選びましょう。
利用限度額はいくらにすべき?
ワーホリで使うクレジットカードは、月の利用予定額の2倍程度を目安に利用可能枠を確保しておくと安心です。 たとえば月15万円使うなら30万円程度、月20万円なら40万円程度が目安となります。
航空券や宿泊費などの高額決済も予定している場合は、その金額も加えて必要額を見積もりましょう。利用可能枠が足りない場合は、増額審査に時間がかかることもあるため出発前にカード会社へ確認してください。
クレジットカードは何枚持っていくべき?
ワーホリには、異なる国際ブランドのクレジットカードを2~3枚持っていくのがおすすめです。
1枚だけでは、紛失・盗難や磁気不良、利用店舗が国際ブランドに対応していない場合に決済できなくなる可能性があります。VisaとMastercardなど異なるブランドを組み合わせ、カードも別々の場所に保管しておくとリスクを分散できます。
▼クレジットカード2枚持ち最強の組み合わせはこちら
クレジットカード最強の2枚はこれ!選び方や3枚持ちにおすすめの組み合わせも解説
ワーホリ先の現地でもクレジットカードは作れる?
日本で発行されるクレジットカードは、ワーホリへ出発する前に作っておくのがおすすめです。
日本のクレジットカードは審査に加えて、本人確認やカードの受け取りなどが必要になるため、海外へ渡航してからでは手続きを進めにくくなる場合があります。
一方、ワーホリ先の国で現地発行のクレジットカードを作れるかどうかは、国やカード会社の申込条件によって異なります。現地でカードを作れることを前提にせず、渡航後すぐに使える日本発行のカードを出発前に準備しておきましょう。
ワーホリ中のクレジットカードの引き落とし口座はどうする?
日本で発行したクレジットカードをワーホリ先で利用しても、カード利用代金は登録している日本の銀行口座から引き落とされます。
海外で長期間生活していると日本の口座残高を確認する機会が減りやすいため、支払日前には残高不足になっていないか確認しましょう。引き落としができないと支払い遅延につながるため、滞在期間中に必要な金額を日本の口座へ残しておくことも重要です。
また、ワーホリ先で現地銀行口座を開設しても、日本発行のクレジットカードの引き落とし口座として利用できるとは限りません。利用しているカード会社の登録可能な金融機関を出発前に確認しておくと安心です。
ワーホリではクレジットカードとWiseをどう使い分ける?
ワーホリでは、ホテルやレンタカーの支払い・付帯保険にはクレジットカード、日常の買い物や現地通貨の引き出しにはWiseデビットカードと使い分けるのがおすすめです。
Wiseデビットカードは、Wiseアカウントの残高から支払う仕組みで、海外での決済や対応ATMからの現地通貨の引き出しに利用できます。一方、クレジットカードは後払いができ、カードによっては海外旅行傷害保険などの付帯サービスも利用可能です。
ホテルやレンタカーではクレジットカードを求められる場合もあるため、Wiseだけに絞らず、クレジットカードと併用して決済手段を分散しておきましょう。
家族カードでもいい?
ワーホリには、本人名義のクレジットカードを用意するのがおすすめです。
家族カードも名義人本人であれば通常の買い物には利用できますが、カードの利用条件や、各種サービスで本人名義の支払い方法が求められるケースもあります。
長期間海外に滞在することを考えると、自分名義の本カードを少なくとも1枚用意し、必要に応じて家族カードを予備として活用するとよいでしょう。
ワーホリや留学(海外長期滞在)におすすめのクレジットカードまとめ
ワーホリや留学など、海外に長期滞在するときには、必ずクレジットカードを持っていきましょう。
海外においてクレジットカードはスマートに支払いをこなせるだけでなく、海外キャッシングを外貨両替代わりに使ったり、身分証明に使ったり、非常時にも保険やサポートデスクが頼りになります。
ぜひワーホリや留学向けのクレジットカードを用意し、海外での生活を快適なものにしましょう。
⇒海外留学におすすめのクレジットカードはこちら!

ライター歴8年、編集歴3年。クレジットカードやローンなど金融関係を筆頭に、エンタメや美容などさまざまなジャンルで活動中。クレジットカードは、メインカードとして楽天カードを保有。そのほかに普段の買い出し用にイオンゴールドカードや、家電量販店用に100満ボルトカードなどサブカードも複数保有。普段の買いものはほぼすべてクレジットカードにし、貯まったポイントを本やゲームなど趣味に使うのがルーティンとなっている。